
Obligaciones LLC
40 errores de LLC en Formularios 1120 y 5472
Conoce 40 errores que debes evitar con tu LLC al preparar y enviar los Formularios 1120 y 5472 del IRS, tanto generales como específicos.

Escrito por Gonzalo Parragué
Actualizado el 17 de septiembre de 2026
Top 3 ideas clave
Errores Formulario 1120
Errores Formulario 5472
Errores al enviar declaración al IRS
Índice de contenidos
Resumen con IA
Temario
- Top 3 ideas clave
- Introducción
- Errores generales
- 1. Creer que tu LLC no tiene que declarar porque no tuvo actividad
- 2. No saber que los Formularios 1120 y 5472 están hechos para corporaciones
- 3. Declarar como disregarded entity si tu LLC recibe un trato fiscal como corporación
- 4. No saber cuándo termina el año fiscal de tu LLC
- 5. Usar un formulario de otro período fiscal
- 6. Desconocer la fecha límite para declarar
- 7. Desaprovechar la posibilidad de pedir una prórroga
- 8. Reportar información de años fiscales que no corresponden
- 9. Cometer erratas en datos esenciales
- 10. Proporcionar datos incompletos
- 11. Entregar información desactualizada
- 12. Abreviar el país de direcciones extranjeras en la parte inicial de los formularios
- 13. Usar el formato dd/mm/aaaa para las fechas
- Errores Formulario 1120
- 14. Rellenar todo el Formulario 1120
- 15. No anotar "Foreign-owned U.S. DE" en la parte superior del Formulario 1120
- 16. Anotar el año calendario completo en el encabezado del Formulario 1120
- 17. No marcar las casillas de declaración inicial o final si corresponde
- 18. Olvidar marcar las casillas de cambio de dirección y/o nombre de LLC si aplican
- 19. Completar campos que deberían quedar vacíos
- 20. Contratar un preparador que no está autorizado a cobrar por su servicio
- Errores Formulario 5472
- 21. Indicar cifras que no estén en USD
- 22. Convertir divisas sin un criterio estándar
- 23. No saber qué son los activos de una LLC
- 24. No usar el mismo ID de declaraciones anteriores para una misma parte relacionada
- 25. Colocar datos estadounidenses donde no corresponde
- 26. Confundir ciudadanía con nacionalidad
- 27. Usar abreviaciones equivocadas para países
- 28. Omitir la ID fiscal extranjera del miembro o de otras partes relacionadas
- 29. Confundir las transacciones reportables con ingresos o gastos
- 30. No incluir anexos si son requeridos
- 31. Incluir en anexos transacciones reportables que representaron ingresos o gastos para tu LLC o una parte relacionada (a valor de mercado)
- 32. No reportar transacciones con partes relacionadas distintas del miembro
- 33. Reportar transacciones con partes relacionadas estadounidenses
- 34. Marcar casillas que deberían quedar vacías
- Errores al enviar declaración al IRS
- 35. Enviar la declaración sin firmar
- 36. Hacer una firma mecanografiada en vez de manuscrita
- 37. Escanear mal la primera hoja del Formulario 1120
- 38. Enviar la declaración a un número de fax equivocado o dirección errónea
- 39. Enviar los Formularios 1120 y 5472 por separado
- 40. No conservar un comprobante de envío al IRS
- Preguntas frecuentes
Introducción
Al preparar la declaración de una LLC de un solo miembro extranjero ante el Internal Revenue Service (IRS) hay que tener presente una amplia variedad de temas para evitar errores.
Algunos pueden ser leves y no tener consecuencias, pero otros son más graves y en ciertos casos incluso podrían llevar a recibir una multa de 25.000 dólares.
Si no resides en Estados Unidos y tienes una LLC en el país que solo te pertenece a ti, te recomiendo leer lo que viene a continuación, porque voy a compartirte 40 errores que debes evitar al completar los Formularios 1120 y 5472.
Esto no será nada más una lista, sino que realmente voy a profundizar en cada tema basándome en lo que veo día a día y en mi experiencia como preparador tras haber rellenado cientos de veces los formularios señalados para distintos clientes.
Habrá tecnicismos, porque serán necesarios para comprender lo que diga, pero los intentaré reducir al máximo para que logres quedarte con la idea central de cada asunto sin complicarte, tal como en la guía de obligaciones de LLC en EEUU.
Si deseas complejidad, para ello tienes a tu disposición las instrucciones oficiales del IRS en su sitio web:
Pero, incluso leyéndolas, hay ciertas lecciones que únicamente se aprenden con la práctica y que solo podrás ver en este artículo.
Más teniendo en cuenta las particularidades que se dan en el caso de extranjeros, a las que en general se presta poca atención en la documentación oficial, ya que muchas explicaciones están enfocadas en residentes y no aplican en el escenario a tratar.
Ahora bien, antes de partir, la buena noticia es que, si quieres asegurarte de evitar errores y no destinar tiempo a investigar detalles y normas, sino que, en lugar de eso, utilizarlo en tu negocio, a tu disposición tienes nuestro servicio para declarar LLC al IRS en español.
Dicho esto, comencemos.
Errores generales
Para comenzar esta lista de errores, primero hay que hablar de temas que van más allá de completar los formularios en sí.
Y es que sería muy simple nada más hablar de ellos y que sigas una serie de instrucciones como si de una receta se tratase.
Sin embargo, lo realmente importante tiene relación con el ámbito conceptual.
Entender qué es lo que hay que hacer.
Y, si bien algunos errores tienen que ver con los formularios, son transversales y no correspondería hablar de ellos al tratarlos por separado.
La idea de este artículo no es engrosar la lista, sino que ningún tema se repita para no quitarte tiempo con duplicidades si es que está presente en los dos formularios que el IRS exige.
Vamos a ello pues.
1. Creer que tu LLC no tiene que declarar porque no tuvo actividad
Uno de los principales errores que he visto cometer a clientes es no enviar una declaración al IRS porque creían que no tenían que hacerla.
Ello, a raíz de que sus LLC no tuvieron actividad.
Refiriéndose con ello a ingresos o gastos.
No obstante, dejan de lado otro tipo de operaciones.
En particular, transacciones reportables, que son las relevantes de cara a declarar una Single Member LLC.
Y estas no tienen que ver con ventas a clientes o desembolsos con fondos del negocio, sino que con movimientos entre la LLC y partes relacionadas.
Tal como se comenta en nuestra guía para LLC de los Formularios 1120 y 5472, partes relacionadas son:
- El miembro de la LLC
- Familiares directos del miembro (padre, madre, hermanos, cónyuge)
- Otras empresas que el miembro posea, al menos en un 25%, o que controle
Cualquier movimiento que haya entre la LLC y una parte relacionada genera la obligación de declarar al IRS.
Pues correspondería a una transacción reportable, que puede ser de distinto tipo:
- Gastos asociados a la creación de la LLC
- Gastos relacionados a la disolución de la LLC
- Contribuciones al negocio
- Distribuciones del negocio
- Transacciones a valor de mercado que representan ingresos o gastos para las partes
- Transacciones bajo valor de mercado
- Transacciones no monetarias
Si no hay ninguna transacción reportable, no es obligación declarar, pero en caso contrario sí, que es lo usual en un negocio.
Y, como podrás notar, esto no tiene relación con que la empresa haya tenido actividad, o sea, ingresos o gastos (aunque, técnicamente, puede haber transacciones que representen un ingreso o gasto para una de las partes, pese a no ser lo típico).
Tener esto claro es fundamental para evitar errores con el IRS, ya que creer algo erróneo podría llevarte a no declarar cuando deberías hacerlo y eso sí que puede ser grave.
2. No saber que los Formularios 1120 y 5472 están hechos para corporaciones
Si lees los Formularios 1120 y 5472 te darás cuenta que allí nunca se menciona "Limited Liability Company", solo "Corporation".
Y las corporaciones son un tipo de empresa totalmente diferente a las LLC.
Entonces, ¿por qué una LLC tiene que declarar a través de estos formularios?
Porque, como tal, las LLC no reciben un tratamiento fiscal propio, sino que adoptan el de otros tipos de empresa.
En particular, las LLC de un solo miembro son tratadas para efectos fiscales como Sole Proprietorship.
Lo cual implica que son entidades fiscalmente transparentes.
O sea, que lo que tenga que ver con el negocio se reporta en la propia declaración personal del miembro.
Sin embargo, en el caso de extranjeros, una declaración personal solo sería necesaria si hubiera ingresos efectivamente conectados con Estados Unidos, que, en palabras simples, ocurre cuando se obtienen ingresos a raíz de actividades presenciales en el país.
Si no es el caso, no se hace una declaración personal.
Pero, eso solo sería relevante para el pago de impuestos.
A efectos informativos, lo que el IRS exige a las LLC de extranjeros es que reporten su situación durante un año fiscal mediante los Formularios 1120 y 5472.
Y, en ese sentido, la sección 6038A del Código Tributario de Estados Unidos estipula que, de cara al reporte, una empresa doméstica que sea fiscalmente transparente y de propiedad extranjera debe ser tratada como corporación.
El tecnicismo en inglés es foreign-owned domestic disregarded entity (foreign-owned U.S. DE).
Lo mencionado no quiere decir que la LLC deba pagar impuestos corporativos o someterse a las mismas exigencias tributarias, sino que es la manera técnica de decir que debe declarar a través de los formularios señalados.
Eso es todo, pero comprenderlo es clave para evitar cualquier confusión, ya que a algunos les confunde que los documentos digan corporación en vez de LLC y terminan haciendo u omitiendo cosas que no deben.
Por ende, para que el IRS sepa que lo que se está reportando es el tipo de empresa mencionado, es que en el Formulario 5472 se deben marcar estas dos casillas:
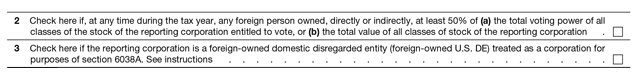
De ese modo el IRS sabrá que no se está reportando una corporación, sino que una empresa que nada más para efectos del reporte se considera como tal.
3. Declarar como disregarded entity si tu LLC recibe un trato fiscal como corporación
Uno de los errores más graves que alguien puede cometer con su LLC al cumplir sus obligaciones ante el IRS es declarar de una manera indebida.
Al respecto, es crucial que verifiques qué trato fiscal recibe tu LLC.
He tenido clientes extranjeros que han abierto una LLC pero que han solicitado al IRS cambiar su tratamiento tributario al de una corporación C mediante el Formulario 8832.
-
Si has enviado ese formulario al IRS, tu LLC no sería fiscalmente transparente, y la manera de declarar cambiaría totalmente respecto a lo que se menciona en este artículo.
-
En cambio, si no lo has hecho, tu compañía seguiría teniendo el tratamiento fiscal estándar.
Puedes cerciorarte de ello verificando, en primer lugar, cómo se solicitó el Employer Identification Number (EIN) de tu empresa.
-
Si el EIN se obtuvo a través del sitio web del IRS, la LLC por defecto sería una disregarded entity.
-
En cambio, si el EIN se pidió utilizando el Formulario SS-4, tendrías que ver qué casilla se seleccionó en el campo 9a, "Type of entity". Si se marcó "Other" y se especificó "Foreign owned US disregarded entity" o algo análogo, entonces también sería fiscalmente transparente.
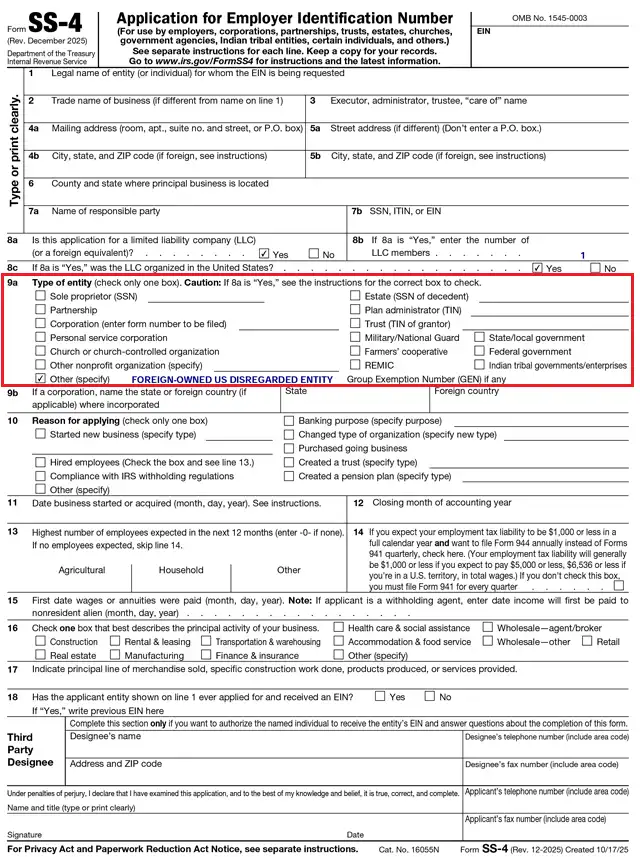
Eso es lo usual y seguramente sea tu caso, pero, hay quienes piden un tratamiento fiscal diferente y por ende no hay que darlo por sentado, siendo importante revisar antes de avanzar con cualquier formulario.
4. No saber cuándo termina el año fiscal de tu LLC
La mayoría de la gente cree que el año fiscal de una LLC termina el 31 de diciembre.
Y, si bien es así en la mayoría de casos, no necesariamente siempre lo es.
Antes de explicarte la razón y las implicancias de lo mencionado, quiero que primero entiendas qué es un año fiscal (Tax Year).
Ello corresponde a un período de tiempo de 12 meses, o sea, un año.
Y toda la información que debe ir en los Formularios 1120 y 5472 tiene que ser de tal intervalo, salvo, claro, ciertos datos que tienen que ser del presente.
Es importante porque determina las fechas a las que hace referencia lo que se reporta.
Por defecto, un año fiscal comienza el 1 de enero y termina el 31 de diciembre.
Pero también hay años fiscales cortos (short year returns), que no inician ni concluyen en las fechas mencionadas.
- Si se crea una LLC, el año fiscal a reportar en la primera declaración iniciará el día de su constitución.
- De igual modo, si se disuelve una LLC, su año fiscal terminará cuando se cierre.
- O, también, si una LLC de varios miembros pasa a tener uno, en la primera declaración como Single Member el año fiscal tendrá que iniciar en la fecha en que se produjo el cambio de propiedad.
Al término del año fiscal también se le conoce como cierre del año contable.
Y este se determina al momento de pedir un EIN.
- Si el EIN de una LLC se pide online, en la web del IRS, el año fiscal siempre concluirá en diciembre, específicamente el día 31, sin que ello pueda cambiarse durante el proceso.
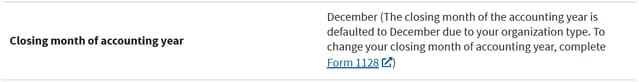
- En tanto, si el EIN se pide a través del Formulario SS-4, se puede indicar cualquier mes para el cierre contable. Por lo general se indica diciembre para que coincida con el año calendario, pero si se quiere se pude señalar uno distinto por distintos motivos.
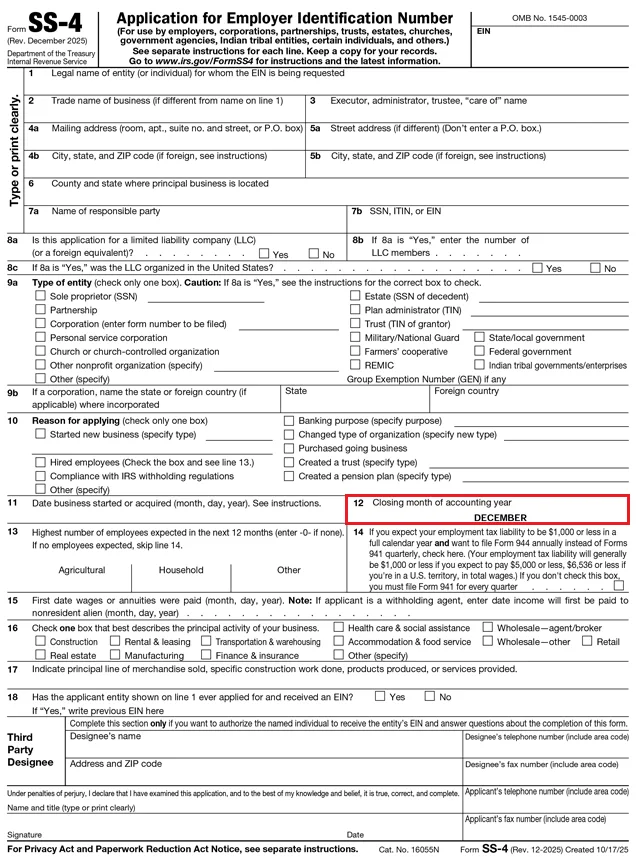
Y, pese a que en un inicio el término del año fiscal de una LLC sea uno, este puede cambiarse en cualquier momento mediante el Formulario 1128.
¿Por qué esto importa?
Porque en los formularios del IRS solo debe incluirse información con respecto al año fiscal a reportar, no de otros, y para ello es esencial poder determinar el rango de fechas que comprende.
-
Si el año fiscal no termina en diciembre, proporcionar datos que solo lleguen hasta tal mes podría ocasionar errores.
-
Y también puede haber otras implicancias a raíz de una confusión en las fechas, como los plazos para declarar.
En los próximos errores listados trataré ambos temas para que comprendas aún más lo crucial del asunto.
Pero, afortunadamente, ver casos en los que el término de un año fiscal no coincida con el de un año natural no es lo típico.
De todas formas, revísalo para no cometer equivocaciones.
En este artículo se asumirá que el año fiscal coincide con el año calendario, que es la situación de la mayoría de negocios.
5. Usar un formulario de otro período fiscal
En línea con lo explicado en el punto anterior, determinar correctamente el año fiscal de tu LLC es fundamental porque eso te dirá qué formulario del IRS tendrás que usar para declarar.
Cada año, el IRS publica una nueva versión del Formulario 1120.
Para lo que compete a las LLC de un solo propietario extranjero, realmente el cambio no es mucho, porque se envía como pro-forma, o sea, solo la primera hoja a modo de portada del Formulario 5472, que es el verdaderamente relevante.
Los cambios en esta hoja son mínimos, pero pese a ello, usar el Formulario correcto es fundamental, siendo el principal cambio el año que figura en la esquina superior derecha.
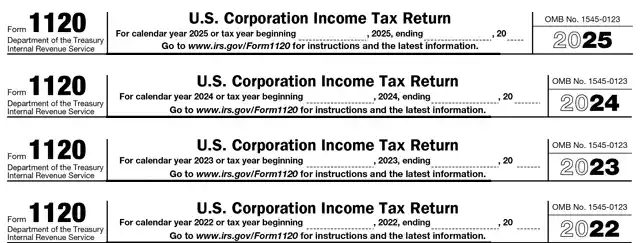
Entonces, el Formulario 1120 que se complete debe ser el que muestre el año fiscal a reportar.
El IRS suele publicar las nuevas versiones la primera o segunda semana de enero.
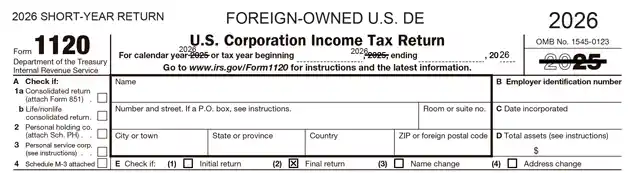
En caso de querer declarar un año fiscal corto, por ejemplo, porque una LLC se disuelve o si pasa a tener varios miembros en vez de solo uno, si el Formulario 1120 para el año en curso aún no existe, se debe rellenar el más reciente, tachar el año y anotar encima el año actual, escribiendo también en otra parte del encabezado el año junto al texto "short-year return", en línea con las instrucciones que da el IRS.
Por su parte, generalmente el IRS también actualiza el Formulario 5472, aunque no todos los años.
Al respecto, es esencial verificar cuál es la versión vigente actualmente y usar aquella en vez de una desactualizada que ya no aplique para el año fiscal que se reportará.
La fecha en que se realizó una revisión del Formulario 5472 puede verse en la esquina superior izquierda de la primera hoja o también en el encabezado o pie de página de las demás.
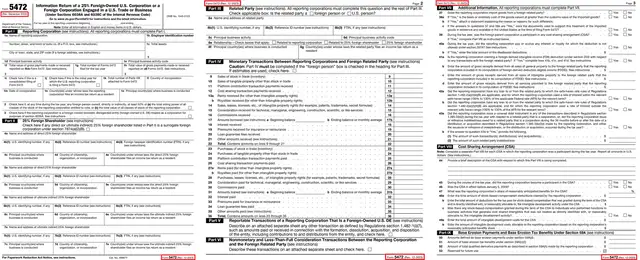
Entonces, asegúrate de utilizar el formulario del año correcto y no uno antiguo, ya que hacerlo sería un grave error de presentación.
6. Desconocer la fecha límite para declarar
Al buscar información en Internet, seguramente habrás leído en prácticamente todos lados que el plazo para declarar al IRS como Single Member LLC es el 15 de abril.
Eso es cierto, pero técnicamente solo es así si el término del año fiscal es el 31 de diciembre.
Si es otro, la fecha límite sería diferente.
Dado que, lo más común es que el fin del año contable de una LLC sea diciembre, se suele obviar la precisión al hablar sobre el plazo.
No obstante, lo correcto es hacerla.
Realmente, la fecha límite no es una fecha como tal, sino que un período de tiempo a partir de la conclusión de un año fiscal.
Exactamente, 3 meses y 15 días.
Eso es equivalente a decir el 15 de abril si el año fiscal finaliza el 31 de diciembre, porque ya han pasado tres meses (enero, febrero y marzo), así como 15 días de abril.
La única excepción es si un año fiscal concluye el 30 de junio, donde el plazo es de 2 meses y 15 días.
Siendo relevante mencionar también que, si la fecha límite cae un día sábado, domingo o feriado legal, se desplaza al siguiente día hábil.
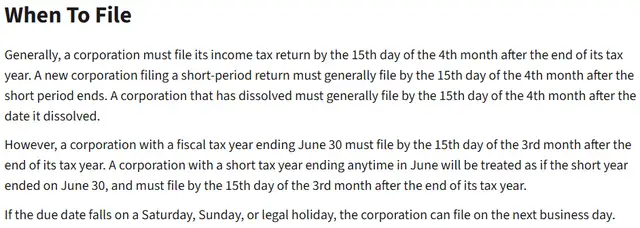
Como ves, está sujeta al año fiscal, algo de lo que ya te hablé con anterioridad.
Tenerlo presente es fundamental, porque, en caso de declarar fuera de plazo, el IRS puede aplicar una multa.
En la mayoría de situaciones no es algo problemático, porque casi todos tienen interiorizada la fecha.
No obstante, donde sí he visto a clientes confundidos es cuando tienen que hacer declaraciones para períodos fiscales cortos, principalmente por disolver LLC o agregar un nuevo miembro.
En tales casos, se tienen que declarar el año fiscal en curso, pero no el 15 de abril del próximo año como si de una declaración anual se tratara, sino que 3 meses y 15 días desde que finalizó el año fiscal (puede coincidir con el 15 de abril si la empresa se disolvió o se incluyó un nuevo miembro el 31 de diciembre, pero no necesariamente siempre será el caso).
Creer eso sería una gran equivocación, por lo que, más allá de una fecha específica, ten presente el período de tiempo para no equivocarte con el plazo.
Ahora bien, si consideras que es muy poco tiempo para hacer el trámite, no te preocupes, porque es posible pedir más.
Y de eso te voy a hablar a continuación en el siguiente error que debes evitar con tu LLC.
7. Desaprovechar la posibilidad de pedir una prórroga
Cuando alguien pasó por alto la fecha límite para declarar y esta ya casi se cumple, hay quienes nada más se resignan a declarar tarde.
Qué no te pase a ti también.
Hacerlo sería un error, porque te expondrías a multas por incumplimiento, específicamente a una de 25.000 USD.
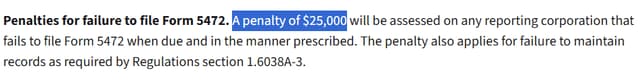
Desconocer lo que puedes hacer en lugar de lo mencionado es lo grave.
Y es que, debes saber que es posible pedir una extensión del plazo al IRS a través del Formulario 7004, la cual otorga 6 meses adicionales para enviar los Formularios 1120 y 5472.
El requerimiento de prórroga es aceptado de inmediato y no hace falta aguardar una confirmación.
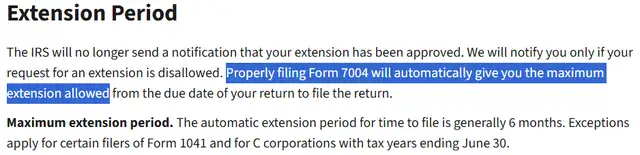
Eso sí, no basta con remitirse nada más a las instrucciones del Formulario 7004, sino que también hay que seguir lo que dicen las del Formulario 5472 en relación a LLC de extranjeros:
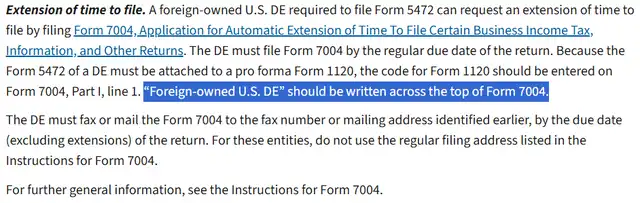
Allí dice que hay anotar “Foreign-owned U.S. DE” en el encabezado y mandar el requerimiento por fax o correo postal (no por el sistema electrónico e-file del IRS como haría una corporación).
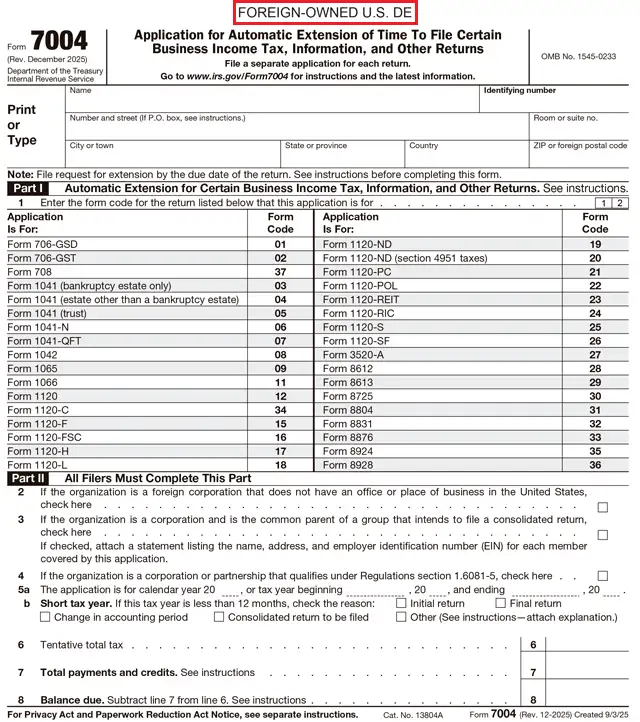
No hacer aquello sería un error que dejaría nula la solicitud de prórroga.
De este modo, no solo debes cerciorarte de no desaprovechar la oportunidad de extender el plazo si es que estás casi en la fecha límite para declarar, sino que también no cometer equivocaciones al hacer el requerimiento dadas las particularidades que hay para LLC de extranjeros.
8. Reportar información de años fiscales que no corresponden
Hasta ahora podrías estar haciendo todo bien, seguir correctamente todo lo mencionado, pero aún hay temas que debes tener presente para no fallar al momento de declarar.
Y es que, uno de los principales asuntos en los que pongo énfasis al pedir información a clientes para preparar sus declaraciones es el período de tiempo que deben considerar.
Todo lo que se incluye en los Formularios 1120 y 5472 debe ser en relación la situación de la compañía durante el año fiscal que se reportará.
No otro.
En especial, cifras monetarias.
Salvo, algunos datos como, por ejemplo, direcciones, que tienen que estar actualizadas.
Pero, en general, todo hace referencia al período fiscal que se reporta.
Si este abarca entre el 1 de enero y 31 d diciembre de, por ejemplo, 2025, no debe haber información de 2026.
La confusión típica que veo se da con números.
Por ejemplo, cuando se pide el valor de los activos de la LLC, debe indicarse el monto al término del año fiscal, usualmente al 31 de diciembre. No el valor que tenga en el momento en que se estén rellenando los formularios a día de hoy, por ejemplo.
Es un dato que debe ser específicamente a esa fecha.
Lo mismo ocurre con transacciones reportables como, por ejemplo, el de retiro de beneficios, donde solo se deben informar los que se dieron en el rango de fechas a reportar, sin considerar los que haya habido antes o después.
Tener claro esto es clave para no cometer errores y es algo que debes tener siempre presente al momento de recopilar lo que sea necesario.
9. Cometer erratas en datos esenciales
Existen ciertos datos en los que un error en tan solo un dígito o letra puede desencadenar una serie de graves problemas.
Si bien todo debe ser perfecto, destaco tres como los más críticos dada su relevancia.
Nombre LLC
Algo que he notado en muchos clientes es no prestar la debida atención al nombre de su empresa.
Varias veces he visto que al contratar un servicio la indican mal, y no necesariamente por equivocarse al escribir, que también, sino que porque derechamente no están al tanto de cómo se llama su empresa.
Y eso es algo que a ti no te puede pasar, ya que deberías conocer cuál es el nombre legal de tu compañía exactamente.
No reemplazar palabras o abreviarlas, sino que tienes que saber el nombre tal cual como figura en los registros del estado en que se creó.
Siempre lo corrijo cuando me doy cuenta, pero si, por ejemplo, vas a hacer la declaración por tu cuenta, no debes equivocarte, ya que el IRS vería una discordancia en los datos y podría no procesar correctamente los formularios.
Te recomiendo revisar los Artículos de Organización o Certificado de Formación de tu empresa para cerciorarte que el nombre que anotes sea el indicado.
EIN
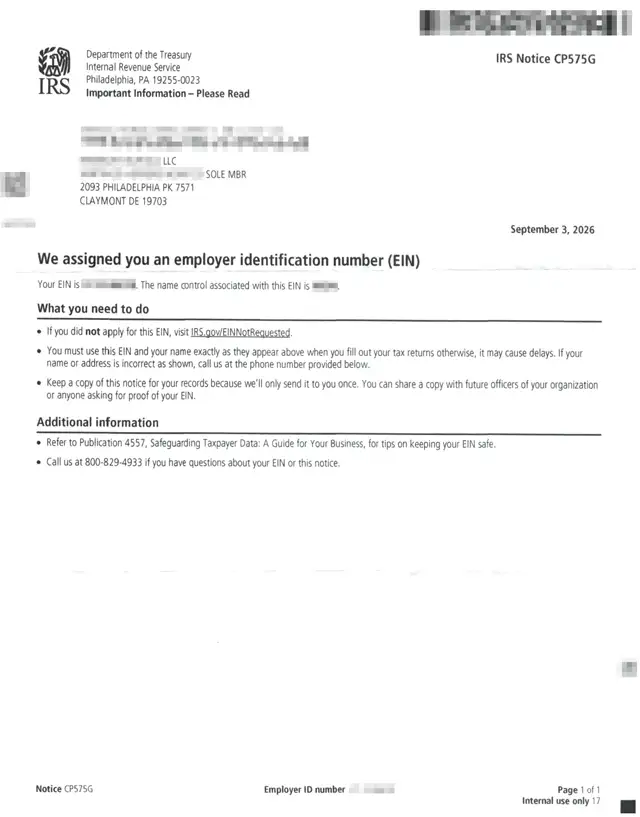
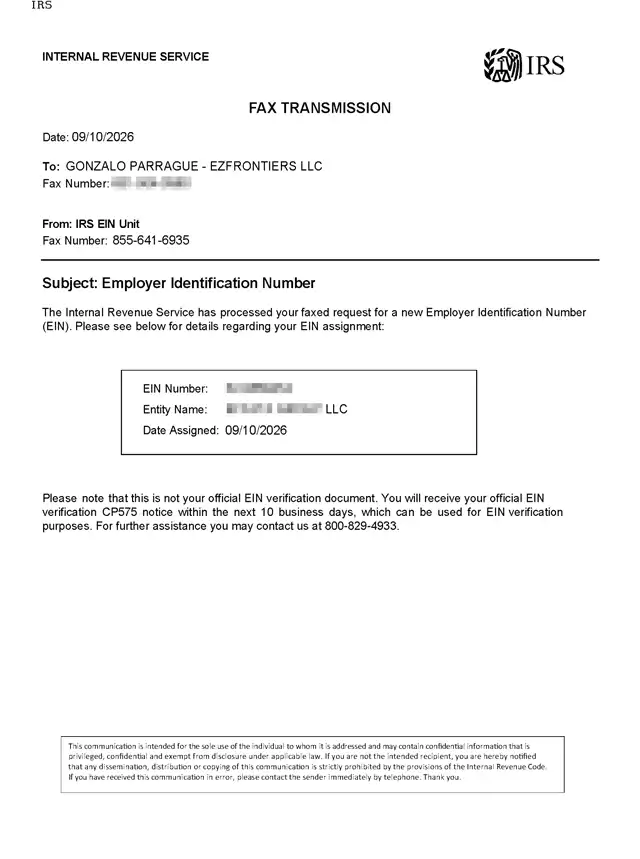
El otro dato esencial en el que no puedes fallar es el Employer Identification Number (EIN).
Es la identificación fiscal de tu LLC, la cual corresponde a 9 dígitos numéricos con el formato 99-9999999.
Equivale a la manera que el IRS tiene para identificar tu compañía y, por ende, un error aquí impediría que procese tu declaración.
Para evitar este error, tan solo revisa la carta CP 575 que el IRS debió enviar notificando el EIN.
O el fax que a veces también manda.
En caso de no contar con tal documentación, también es posible llamar al + 1 (800) 829-4933, que es el número del IRS para pedir la carta 147c.

Dirección
Por otro lado, cualquier dirección que indiques en los Formularios 1120 y 5472 debe ser precisa.
Específicamente, tendrá que ir lo siguiente:
- Calle
- Suite (si aplica)
- ciudad
- Código postal
- Estado (si es de Estados Unidos)
- País
En los formularios habrá que indicar la dirección de cada parte relacionada, pero, la más relevante es la de la LLC, al inicio de cada documento.
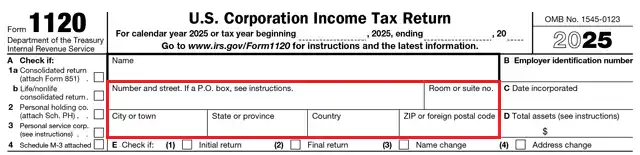
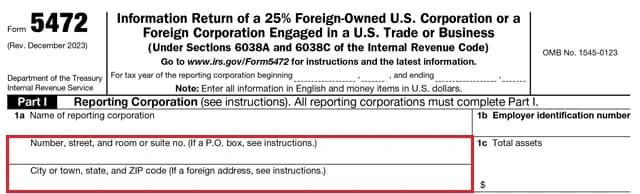
Si la dirección es errónea, en caso de que el IRS te contacte, no podrás enterarte de la correspondencia que envíe.
Por ende, asegúrate de no cometer ninguna errata al proporcionarla, ya que un error te puede impedir recibir alguna comunicación importante de su parte.
-
El error más común que veo en clientes es equivocarse al indicar el estado al que corresponde la dirección, que no necesariamente tiene que ser el mismo en que está registrada su LLC.
-
O, también pasa que indican la del agente residente cuando en realidad tienen habilitada una distinta para su negocio (esto no sería tan grave, pero es mejor ser preciso).
En general, el IRS no manda nada a menos que haya algún problema, y es precisamente bajo tal escenario en el que un dato como la dirección se vuelve fundamental, porque el correo postal es la única vía por la que el IRS contacta con una empresa oficialmente.
10. Proporcionar datos incompletos
Cometer erratas no es el único error que podrías llegar a tener, sino que también sería tan grave como eso, o incluso más, dar información incompleta.
Y esto aplica a todo en el formulario.
No debes ignorar nada, ni al escribir palabras ni cifras.
Tienes que considerar de manera precisa todo lo que las instrucciones de los Formularios 1120 y 5472 requieran tener presente sin obviar nada.
Uno de los datos en los que suelo ver omisiones es en direcciones, tanto de LLC como de partes relacionadas.
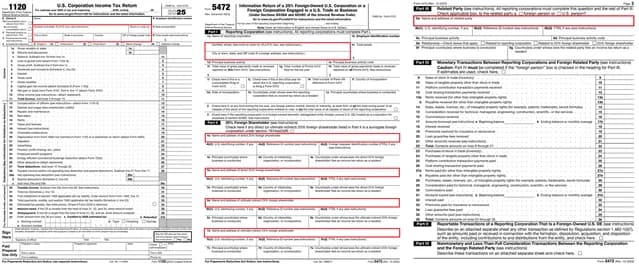
En particular, en la calle, ya que muchos solo anotan eso, pero no especifican el número de domicilio, que es clave para que, si el IRS quiere mandar algo, sepa a dónde hacerlo exactamente.
También es común ver que hay clientes que no indican su nombre completo, solo dan su primer nombre y apellido, pero si tienen más los ignoran porque creen que no hacen falta.
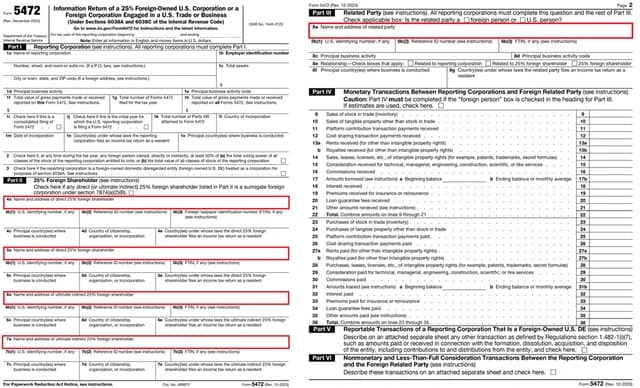
En la práctica no es algo tan grave realmente, pero el IRS requiere información completa y precisa, por lo que lo correcto sería incluir todos los nombres y apellidos que el miembro y partes relacionadas tengan.
Al momento de completar la declaración de tu LLC, piensa antes de rellenar algún campo para asegurarte de que no estés pasando algo por alto.
Muchas veces estos errores se comenten sin intención a raíz de contestar con prisa, sin dar vueltas a lo que en realidad habría que colocar para dar la información adecuada.
11. Entregar información desactualizada
Como fue adelantado antes en este artículo, hay cierto tipo de datos que deben estar al día de presentación de la declaración y no necesariamente corresponder a lo que podrían haber sido al término del año fiscal.
El más claro de ellos es la dirección de la LLC o de alguna parte relacionada, que podría cambiar luego.
Este tipo de dato debe estar actualizado.
Tienes que dar una dirección vigente, no una que ya no lo esté.
En el caso de la LLC, una en la que puedas enterarte de lo que llegue y, en el caso del miembro y otras partes relacionadas, aquella en que viven (o un domicilio en el que se puedan contactar básicamente).
Por ejemplo, es común encontrarme con clientes que dan de baja su LLC pero siguen usando la dirección que tenían habilitada en Estados Unidos pero que, al cerrar su empresa ya ha dejado de estarla.
En tal caso, tendrían que señalar otro domicilio, por ejemplo, aquel en que viven, para así poder recibir comunicaciones del IRS si este organismo enviara algo (poco probable en todo caso).
También a veces me han consultado sobre cambios en la dirección de residencia del miembro.
Hay que colocar aquella en que vive al momento de declarar, no una en la que ya no viva ni sea ubicable.
Lo mismo pasa, por ejemplo, con datos como la ciudadanía, en el caso de aquellos que pasan a ser residentes fiscales de un país distinto al que lo eran cuando crearon su empresa.
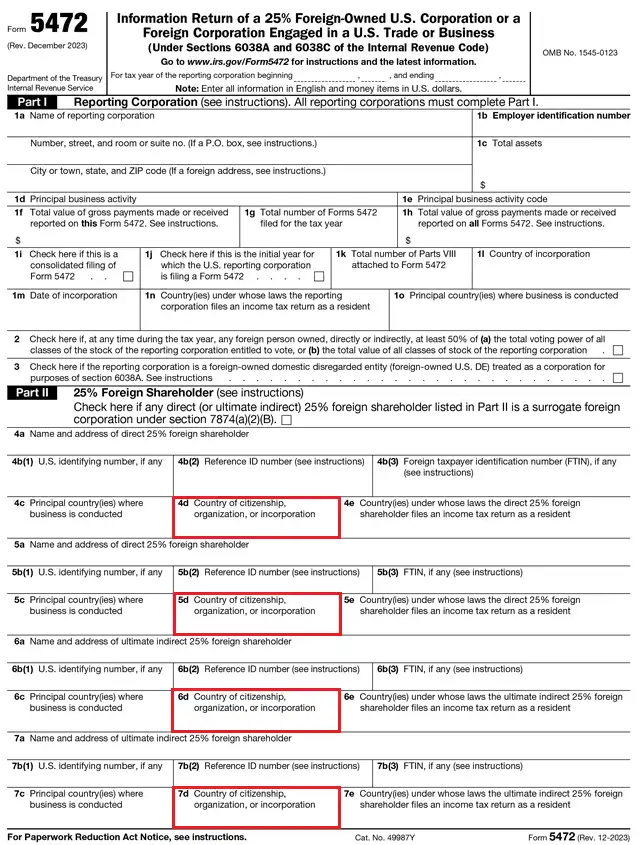
O también, con el tipo de actividad que la LLC desempeña.
Si esta ha cambiado, hay que indicar la actual, no una que ya no realice.
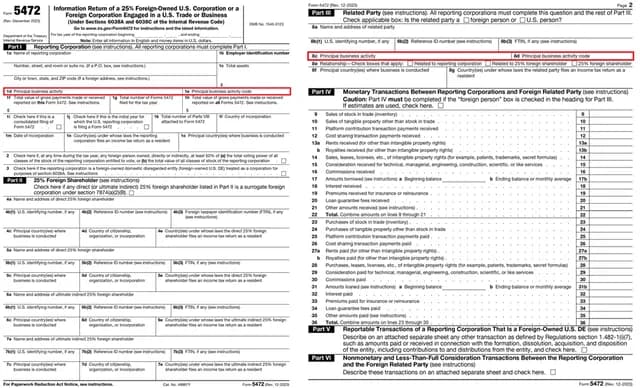
12. Abreviar el país de direcciones extranjeras en la parte inicial de los formularios
Continuando con el tema de la dirección que debe reportarse para una LLC, también hay que ser preciso en cómo se anota el país al que corresponde.
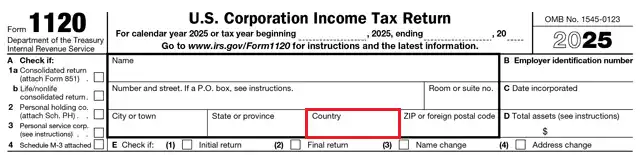
Si es de Estados Unidos, en el Formulario 1120 hay que poner "US" en el campo "Country", que es la abreviación de United States (Estados Unidos en español).
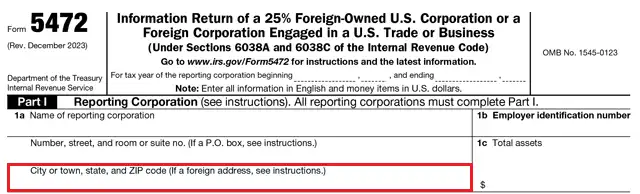
En tanto, en el Formulario 5472 no hay que colocar el país luego del estado y código postal.
Ahora bien, si la dirección es extranjera, el asunto cambia.
Las instrucciones del Formulario 1120 y 5472 piden no abreviar el país, sino que anotarlo completo (en inglés), incluyéndolo en ambos formularios en los campos correspondientes:
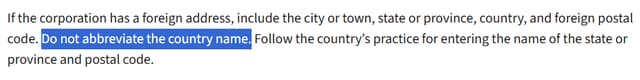
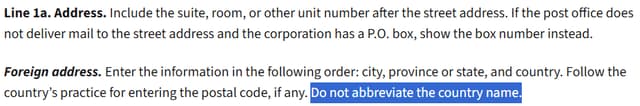
En la práctica, abreviarlo no es una equivocación grave, pero siempre es mejor ser precisos con las indicaciones oficiales.
De este modo, si tu LLC tiene una dirección que no es de Estados Unidos, no abrevies el país y anótalo tanto en el Formulario 1120 como en el Formulario 5472.
13. Usar el formato dd/mm/aaaa para las fechas
Ya hemos hablado acerca de la importancia del año fiscal a reportar en la declaración del IRS, pero tan importante como definirlo correctamente es indicarlo en los formularios.
Al respecto, las instrucciones del IRS para los Formularios 1120 y 5472 no señalan qué formato debe utilizarse para anotar una fecha.
Sin embargo, la regla general es usar la notación mm/dd/aaaa (mes/día/año), que es la empleada en Estados Unidos.
En países de habla hispana estamos acostumbrados a usar dd/mm/aaaa (día/mes/año), pero sería un error escribir una fecha de esta manera en los formularios del IRS, ya que asumirían la notación antes mencionada y llevaría a confusión.
Alternativamente, también es posible anotar en palabras el mes completo o abreviado en inglés seguido del día como número.
Eso es totalmente válido y útil para evitar enredos.
Los campos relevantes del Formulario 1120 en que deben ir fechas están en el encabezado, donde se señala el año fiscal, y al lado del campo de firma, donde se señala el día en que esta se realiza.
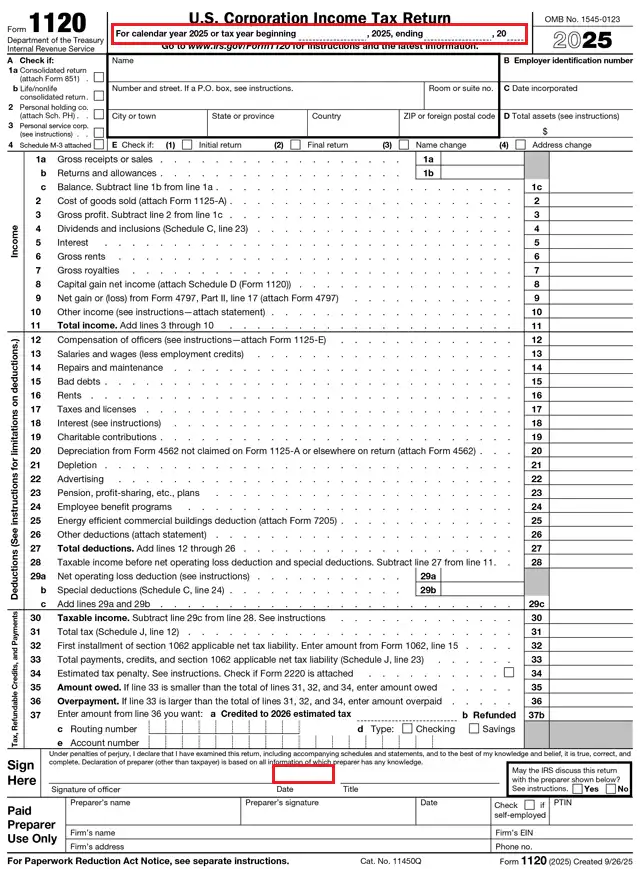
Por su parte, en el Formulario 5472 se debe indicar el año fiscal en el encabezado de la primera hoja y en esta misma también va la fecha en que se creó la empresa.
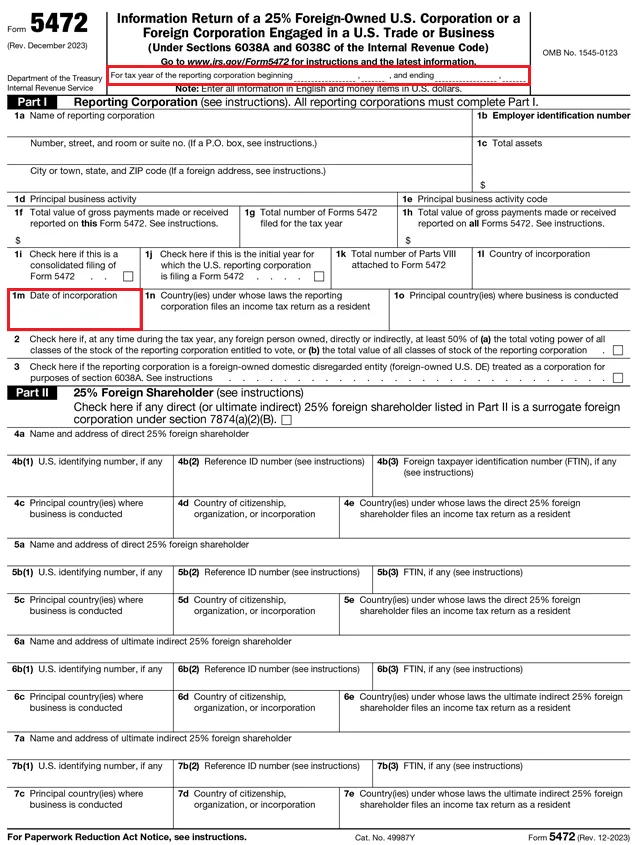
Anotando correctamente las fechas evitarás varios problemas de comprensión por parte del IRS en campos que, como ya viste, son clave para el reporte.
Errores Formulario 1120
Teniendo ya presente una noción de errores que debes evitar en general, es momento de entrar en los detalles propios de los formularios.
Porque, claro, cada uno cuenta con sus propias indicaciones e ítems, y para declarar correctamente hay una serie de lineamientos que no debes pasar por alto.
Comencemos con el Formulario 1120, que es el más sencillo.
14. Rellenar todo el Formulario 1120
El error más grande que podrías cometer al preparar la declaración de tu Single Member LLC es completar cada hoja del Formulario 1120.
Si lo haces, el IRS creería que quieres reportar la situación de tu empresa como corporación, lo cual no es el caso.
Las LLC de un solo miembro solo utilizan el Formulario 1120 como una portada del documento que realmente importa, que es el Formulario 5472.
Ello se denomina técnicamente como una pro forma del Formulario 1120.
La razón es porque el Formulario 5472 no tiene un campo para firmar o señalar quién lo preparó, mientras que el Formulario 1120 sí.
Solo hay que rellenar la primera hoja, y ni siquiera al completo, pues solo ciertos campos son requeridos según las instrucciones del Formulario 5472:
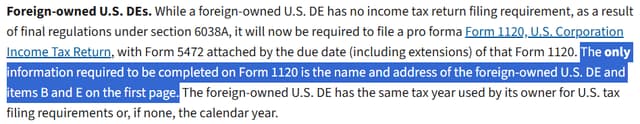
En particular, nada más hay que señalar el nombre de la LLC, su dirección, EIN y marcar una o más casillas de la sección E si aplican.
Y, por supuesto, rellenar la parte final de la hoja que señala quién firma y también quién preparó la declaración, en caso de que se le haya pagado a alguien por ello.
El resto del formulario debe quedar vacío.
Por ende, las otras hojas son prescindibles y al mandar la declaración al IRS se pueden obviar.
Se pueden adjuntar, claro, pero eso no aporta y lo más simple es quitarlas.
Y, también se podrían completar ciertos ítems, pero como puedes apreciar en las instrucciones para LLC de un solo miembro extranjero, eso no hace falta.
De hecho, pese a tener buenas intenciones con ello, el IRS podría pensar erróneamente que se quiere declarar como corporación.
Ante ello, mandaría una carta a la empresa señalando aquello, dando cuenta de que no ha procesado los formularios a causa de la confusión.
Por tanto, es imprescindible que te ciñas a lo que el IRS estipula y no completes nada de más.
15. No anotar "Foreign-owned U.S. DE" en la parte superior del Formulario 1120
Una equivocación, o más bien omisión, en la que es fácil caer al preparar el Formulario 1120, es no anotar en la cabecera el texto "Foreign-owned U.S. DE".
Pues así lo exigen las instrucciones del Formulario 5472.
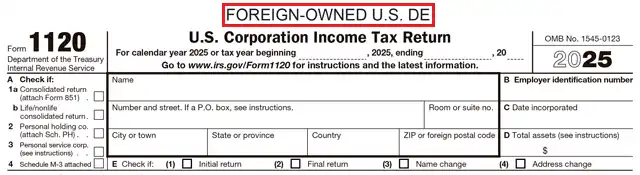
No hacerlo también es motivo para que el IRS crea que tu LLC quiere declarar como si recibiera un trato fiscal como corporación (porque no olvides que el Formulario 1120 fue creado para tal tipo de figura jurídica).
Lo que esto señala es que la empresa es fiscalmente transparente, o sea, una disregarded entity, que se abrevia como DE, y que es de propiedad extranjera (foreign-owned).
Con ello, el IRS podrá saber el trato fiscal que recibe y procesar el reporte correctamente.
Es fácil ignorar esta indicación, más aun teniendo en cuenta que las instrucciones del Formulario solo lo mencionan en una única línea, pero es clave para evitar problemas.
16. Anotar el año calendario completo en el encabezado del Formulario 1120
La cabecera del Formulario 1120 tiene un espacio que se emplea para precisar cuál es el período fiscal a reportar:
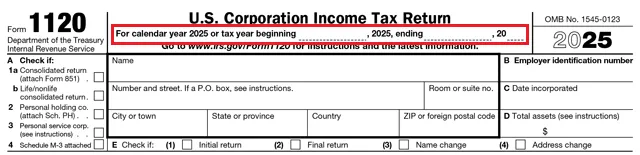
Si bien las instrucciones no lo señalan explícitamente, si el año fiscal comprende entre el 1 de enero y el 31 de diciembre, entonces no hay que rellenar los campos que allí hay.
La razón es porque esa propia sección ya distingue entre el año fiscal completo y corto.
Y los campos rellenables hacen alusión a un período fiscal corto, o sea, que no coincide con el año calendario.
Solo en tal escenario habría que indicar algo allí, sino no, pues, por defecto, se entendería que abarca todo.
17. No marcar las casillas de declaración inicial o final si corresponde
Al declarar una LLC al IRS, también es muy importante señalar si corresponde a la primera o última declaración.
Ello se hace en la sección E del Formulario 1120:
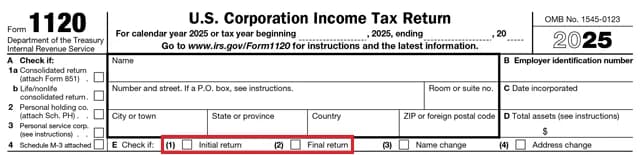
- Si se trata de la primera declaración hay que marcar la casilla "Initial return".
- Mientras que, si será la última, hay que marcar la casilla "Final return".
Creo que este es uno de los errores más comunes que los dueños de LLC cometen pese a que es muy fácil evitarlo, más que nada por descuido.
Si no se marca la casilla "Initial return", el IRS pensaría que la LLC ha declarado o tendría que haberlo hecho antes, y si no encuentra registros previos ello podría desencadenar problemas.
Tal casilla siempre debería marcarse cuando se trata de la primera declaración, usualmente al año siguiente al que se creó la compañía.
De ahí en adelante, nunca más, a menos que cambie la propiedad de la empresa y un nuevo dueño declare por primera vez.
En tanto, la casilla "Final return" se marca típicamente cuando una empresa se ha disuelto y se reportará su último año fiscal, que usualmente es el año en curso hasta la fecha de cierre.
Con ello, se da cuenta al IRS de que no debe esperar más declaraciones a futuro, evitando cualquier inconveniente con el organismo, si no recibe algo que esté esperando.
Esta casilla solo habría que marcarla una única vez, si se cierra la empresa, si esta cambia de dueño o bien si pasa a tener un nuevo miembro y se convierte en una Multi Member LLC.
18. Olvidar marcar las casillas de cambio de dirección y/o nombre de LLC si aplican
En la sección E del Formulario 1120 también hay otras casillas que podrías tener que marcar:
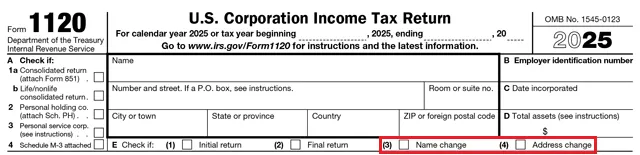
- "Name change" se usa para indicar al IRS que el nombre de la LLC cambió.
- "Address change" tiene como propósito informar que la dirección de la LLC cambió.
Ello, con respecto a la última información que se le haya entregado al IRS.
En general, no son datos que cambien, pero puede pasar y, de ser así, hay que notificarlo en la declaración si no se ha hecho aún.
El error está en no hacerlo cuando corresponde, ya que eso podría llevar a que el IRS no actualice sus registros.
-
Si el nombre de tu empresa cambió, seguiría pensando que se llama como antes y recibir algo con un nombre distinto podría ocasionar confusión.
-
Y, si la dirección cambió, podría seguir enviando comunicaciones a la anterior.
Esto último es lo más grave, porque podría llevar a que no te enteres de lo que el IRS manda, en caso de que te quiera contactar, lo cual puede generar graves problemas.
Es común ver clientes que no le prestan atención a este asunto y no revisan qué dirección se informó por última vez al IRS.
No es un dato que suela cambiar, pero cuando se actualiza, olvidan notificarlo como es debido.
Aunque, si me doy cuenta, marco la casilla, claro.
El caso más habitual para marcar "Address change" es cuando una LLC se disuelve, donde ya no hace falta una dirección en USA y generalmente se usa la dirección en que vive el miembro.
Así que ya sabes, revisa qué fue lo último que le informaste al IRS y cerciórate si ha cambiado respecto a la situación actual de tu compañía para mantener al organismo tributario al día.
19. Completar campos que deberían quedar vacíos
Más arriba te dije que el IRS indica que en el Formulario 1120 solo hay que escribir el nombre de la LLC, su dirección, EIN y marcar una o más casillas de la sección E si corresponde.
Y, salvo los campos del período fiscal y la parte final de la primera hoja, que es en donde se firma y notan datos del preparador, si se le pagó a alguien, no hay nada más que completar.
Al respecto, es importante poner énfasis en que no solo debes olvidarte del resto de hojas, sino que también de los demás campos que hay en la primera.
Así es, las únicas partes del Formulario 1120 que se rellenan son las que puedes ver en la siguiente imagen:
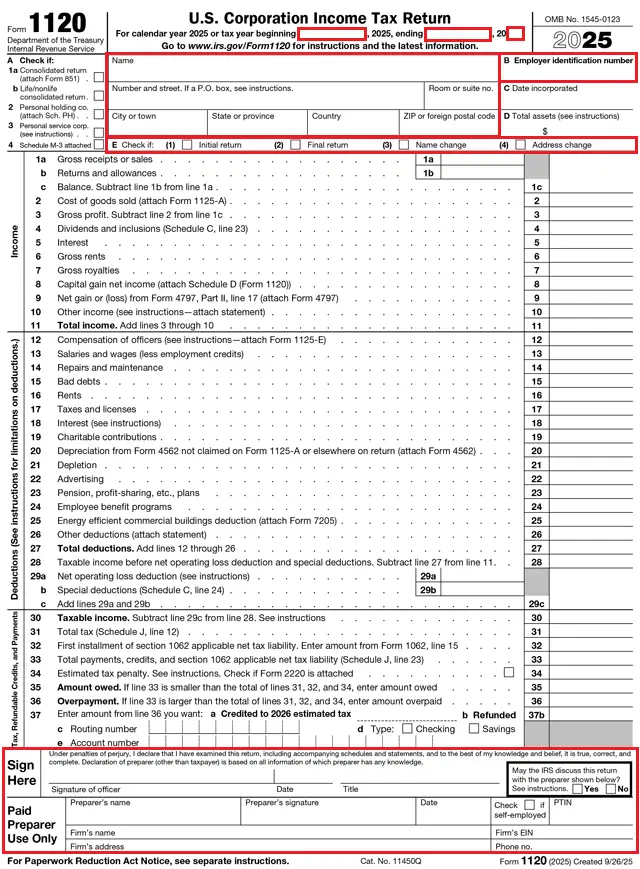
Me ha pasado varias veces que clientes me consulten sobre por qué hay varias partes vacías y no están incluidas las demás hojas del formulario.
Y allí es cuando debo remitirme nuevamente a lo que dice el IRS:
Anotar cualquier cosa en los campos que el IRS no pide completar para LLC de un solo miembro extranjero puede llevar a que se confunda y ocasionar problemas respecto al tipo de tratamiento fiscal de la compañía, el cual incide en su forma de declarar.
No tienes que anotar la fecha en que se creó tu LLC, tampoco el valor de sus activos al término del año contable, y mucho menos informar sus ingresos y gastos deducibles.
Si lo haces, puedes tener problemas, así que no lo hagas.
20. Contratar un preparador que no está autorizado a cobrar por su servicio
Esto es algo que he visto pocas veces, pero que he notado que pasa.
Recuerdo que, en algunas oportunidades, me contactaron potenciales clientes para el servicio de declaración ante el IRS, me mostraron las declaraciones que habían presentado a la fecha y en ellas pude ver que el campo de preparador en el Formulario 1120 estaba vacío, pese a que le pagaron a alguien por ello.
Al respecto, debes saber que, si pagas por un servicio para que alguien prepare los Formularios 1120 y 5472 por ti, sus datos deben figurar en el apartado "Paid Preparer Use Only" que está al final de la primera hoja del Formulario 1120.
No es opcional.
Si alguien cobra por preparar la declaración y no está autorizado para hacerlo, estaría infringiendo la ley.
Y, claro, deberías preferir a alguien que esté capacitado para brindar su servicio.
¿Cómo puedes cerciorarte de ello?
Revisando que el preparador tenga una identificación de preparador, denominada Preparer Tax Identification Number (PTIN), la cual se debe señalar en el Formulario 1120.
Antes de poder preparar declaraciones, tuve que conseguir un PTIN, sino no podría brindarte mis servicios a través de EZFrontiers.
Y tengo que renovarlo año a año.
Independientemente de que optes por contratarme a mí o a alguien más, lo importante es que le pagues a alguien que tenga autorización y no te expongas a problemas por confiar en alguien que no cuente con el permiso necesario.
Errores Formulario 5472
Ya hemos visto lo que debes tener en consideración sobre el Formulario 1120.
Ahora toca el 5472, que es el verdaderamente relevante para el IRS.
Su objetivo principal es reportar las transacciones entre la LLC y sus partes relacionadas, tales como el miembro, sus familiares directos u otras empresas que posea.
Veamos entonces qué errores debes evitar con tu LLC para declarar correctamente al IRS.
21. Indicar cifras que no estén en USD
Todos los valores que vayas a incluir en el Formulario 5472 deben estar en dólares estadounidenses (USD).
No puedes indicarlos en ninguna otra moneda.
Si tu LLC tiene activos o realizó transacciones en otra divisa, tendrás que hacer la conversión a USD para poder anotarlas como corresponde en el formulario.
Así lo exige el IRS.
-
Sería un error anotar los números sin antes fijarte en que divisa están.
-
O también anotar la divisa, por ejemplo, indicando € o EUR en el caso del euro.
Hacer eso no sería válido, pues todo valor tiene que estar en USD.
No es posible reportar cifras en otra moneda.
Si lo haces, estarías completando incorrectamente el formulario.
22. Convertir divisas sin un criterio estándar
Relacionado a lo anterior, al indicar cifras monetarias, si tienes que convertir divisas es fundamental que lo hagas siguiendo un criterio estándar.
No puedes hacerlo de una manera para ciertos valores y de otro modo para otros.
Tiene que haber coherencia en el tratamiento.
Al respecto, lo ideal en una contabilidad ordenada sería hacer la conversión de cada cifra con el valor que le corresponde al día específico en que se produjo una transacción.
Pero, el IRS también permite usar un tipo de cambio promedio.
El mismo organismo tiene una página en la que puedes ver las tasas anuales promedio de cambio de moneda.
Esa es una opción, pero si allí no aparece la divisa que necesitas o la web aún no está actualizada, también puede servirte el conversor de divisas de Fiscal Data, que posee datos trimestrales.
No obstante, en realidad cualquier sitio web en el cual puedas obtener el tipo de cambio que corresponda te sirve.
La clave está en que, si eliges uno, lo tomes como referencia para todo, con tal de evitar discordancias.
Y, siempre teniendo presente que debes hacer la conversión con el tipo de cambio del día o período que corresponda, no el que esté vigente el mismo día en que estés haciendo la declaración.
23. No saber qué son los activos de una LLC
Uno de los temas contables que a veces veo genera confusión en algunos clientes a la hora de proporcionar la información necesaria es qué son los activos de una LLC.
Si tú no lo sabes, es momento de que aprendas a qué corresponden.
Y no es nada más que aquello que tenga la LLC, a lo cual se le pueda asignar un valor monetario con tal de reportarlo en la declaración.
En la mayoría de los negocios online de clientes, sus únicos activos suelen ser el dinero que tienen en bancos, pasarelas de pago o plataformas en las que almacenen o reciban dinero.
Pero, eso no es lo único que puede considerarse como un activo.
Sino que también lo son los bienes tangibles que una LLC posee, como por ejemplo el inventario de productos que vende una empresa, en el caso de aquellas que venden cosas físicas.
O, también puede haber material de oficina o distintos tipos de equipos que una empresa tenga.
A lo que voy es que, todo lo que le pertenezca a una LLC y tenga valor representa un activo y debe considerarse al preparar el Formulario 5472.
Hay quienes confunden esto con ingresos pero no, los activos no son los ingresos que haya tenido la empresa, como podrás deducir de la explicación dada.
Y, es relevante aclarar también que lo único que debes tener en cuenta son los activos al término del año fiscal, por ejemplo, al 31 de diciembre.
Lo que haya tenido en ese día en particular.
Da igual lo que tuviera a lo largo del año.
Es como una foto, su valor en ese momento puntual.
No es un flujo como ocurre con los ingresos, que para determinarlos se suma todo lo del año.
24. No usar el mismo ID de declaraciones anteriores para una misma parte relacionada
Como ya sabes, en el Formulario 5472 se da información de los movimientos entre una LLC y sus partes relacionadas.
Para cada parte relacionada deben proporcionarse distintos datos.
Y para que el IRS pueda identificarlas correctamente, es que hay un campo llamado "Reference ID number".
Allí se debe escribir un identificativo para que se le pueda dar trazabilidad a una misma parte relacionada a través de distintas declaraciones.
En consecuencia, debe ser único.
La ID tiene que ser distinta para cada parte relacionada.
Tal identificación no se la tienes que pedir a nadie, sino que tienes que asignarla tú como un código alfanumérico de tu preferencia, sin espacio ni caracteres especiales.
Una vez que le asignas una ID a alguien, debes usar la misma en las declaraciones futuras.
Si ya has enviado los Formularios 1120 y 5472 antes, tendrás que revisar qué ID colocaste para una parte relacionada previamente para seguir utilizando la misma.
Si cambia, el IRS pensará que se trata de una diferente y eso puede generar problemas.
Específicamente, los campos del Formulario 5472 en que se solicita esta ID son:
- 4b(2)
- 5b(2)
- 6b(2)
- 7b(2)
- 8b(2)
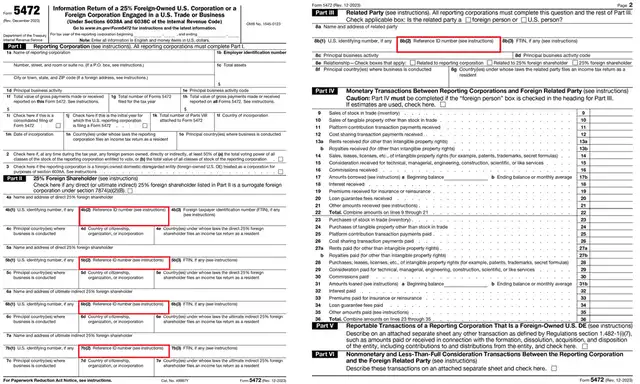
Ahora bien, no hay que rellenarlos todos necesariamente.
-
El 4b(2) siempre corresponde al miembro de la LLC.
-
El 5b(2) se deja vacío porque no hay otro dueño.
-
El 6b(2), en la mayoría de casos se deja vacío, pero podría tener que completarse si es que la LLC pertenece a otra empresa tuya y tú eres beneficiario(a) final, en cuyo caso aquí tendría que ir una ID para ti.
-
El 7b(2) queda vacío a menos que la LLC pertenezca a otra empresa y haya más de un beneficiario final con al menos 25% de la propiedad indirecta.
-
Y el 8b(2) tiene relación con la parte relacionada para la cual se reportan transacciones. Usualmente coincide con el 4b(2), pero podría ser distinto, ya que, si hay otras partes relacionadas aparte del miembro de la LLC, habría que preparar un Formulario 5472 adicional para cada una que haya y esta ID sería diferente en cada formulario.
25. Colocar datos estadounidenses donde no corresponde
Otro de los errores que debes evitar es el de poner datos estadounidenses donde no deben ir.
En particular, en los siguientes campos del Formulario 5472:
-
Country(ies) under whose laws the reporting corporation files an income tax return as a resident: Aquí debe ir el país en que el miembro de la LLC tributa, o sea, aquel en que es residente fiscal. No Estados Unidos, si no es el caso.
-
Principal country(ies) where business is conducted: Aquí se tiene que señalar el país en que se maneja el negocio. Si es online, sería aquel desde el que se trabaja. Si hay dependencias físicas o trabajo presencial, iría aquel en que se lleva a cabo tal actividad.
-
Foreign taxpayer identification number (FTIN): Este es el número de identificación tributaria extranjera del miembro (o también de otra parte relacionada). No debe confundirse con el EIN de la LLC o una identificación fiscal estadounidense como SSN o ITIN.
-
Country(ies) under whose laws the related party files an income tax return as a resident: Aquí va el país en el cual una parte relacionada residente fiscalmente, es decir, donde tributa.
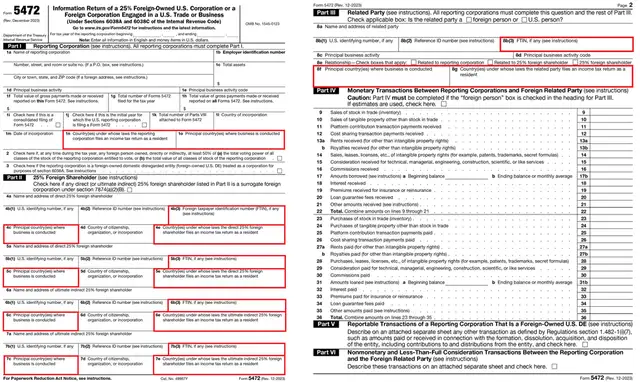
Bajo el escenario en que una LLC tiene un miembro extranjero que no es residente fiscal estadounidense y no se han llevado a cabo actividades de manera presencial en USA que hayan generado ingresos, no tendría que ir ningún dato estadounidense en los campos mencionados.
26. Confundir ciudadanía con nacionalidad
Uno de los campos que verás en el Formulario 5472 en relación al miembro o beneficiarios finales de la LLC es el siguiente en la Parte II:
- Country of citizenship, organization, or incorporation
Allí hay que señalar la ciudadanía en el caso de una persona o el país en que se creó una empresa en caso de que a quien se haga referencia sea una compañía.
Lo usual es que la LLC pertenezca a una persona, por lo que, si es tu caso, y tú eres el miembro, tendrías que indicar tu ciudadanía.
Esto es, el país que expidió tu pasaporte.
Si tienes ciudadanía múltiple, indica una nada más.
No debes confundir esto con nacionalidad, que sería el país en que naciste.
En la mayoría de casos la ciudadanía coincide con la nacionalidad, pero no siempre es así.
27. Usar abreviaciones equivocadas para países
Al indicar países en la declaración, a menos que el IRS diga lo contrario, es posible abreviarlos.
Por ejemplo, Estados Unidos siempre se abrevia como US.
Pero, ¿qué pasa con el resto de países?
Puede que estés acostumbrado a cierta abreviación, pero no necesariamente aquella será la notación que utilice el organismo fiscal estadounidense.
Para no cometer errores, debes fijarte en la lista de códigos de países del IRS.
Allí podrás ver cuál le corresponde a tu país.
Siempre será un código de dos caracteres.
No te arriesgues y cerciórate de cuál usa el IRS para evitar equivocaciones.
28. Omitir la ID fiscal extranjera del miembro o de otras partes relacionadas
Cuando llegan nuevos clientes que en ocasiones anteriores han hecho sus declaraciones con alguien más y les pido verlas, unas cuantas veces he notado que han dejado en blanco un campo muy importante del Formulario 5472.
Se trata del número de identificación fiscal extranjero del miembro, beneficiario final (si corresponde) o de partes relacionadas.
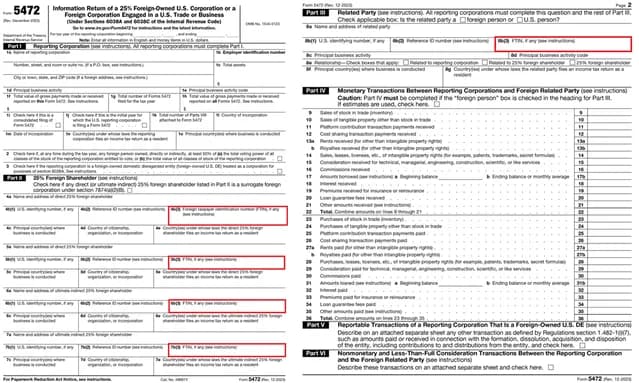
Tal campo no debe quedar vacío si es que se cuenta con dicha identificación tributaria.
No incluirla sería un grave error.
Así que ya sabes, si se cuenta con tal ID, hay que incluirla y no omitirla.
29. Confundir las transacciones reportables con ingresos o gastos
Tal como fue explicado al comenzar esta lista de errores, en el Formulario 5472 se informan una serie de transacciones reportables entre la LLC y partes relacionadas.
Al respecto, las transacciones que se reportan no corresponden a ingresos provenientes de clientes o a gastos del negocio como algunos piensan.
Y es que, hay quienes no conciben que en una declaración no se reporten ingresos ni gastos, pero el IRS no busca eso, sino que determinar la magnitud de movimientos con partes relacionadas, puntualmente, que sean del extranjero (ya que para las nacionales no pide cifras).
Técnicamente, los movimientos que haya entre la LLC y su miembro, sus familiares directos u otras empresas de este pueden corresponder a ingresos para una parte y gastos para la otra, pero lo que debe quedarte claro es que son operaciones con partes relacionadas.
Cuando las transacciones reportables son ingresos o gastos se indican en la tabla de la parte IV del Formulario 5472:

Aquellos movimientos que sean con cualquier persona o entidad que no sea parte relacionada no se informan allí ni en ninguna otra parte.
Y ahí es donde algunos caen, queriendo reportar ingresos o gastos del día a día, con clientes o proveedores, que es lo usual.
Más allá de eso, la mayoría de negocios no tienen más que una parte relacionada, que es el miembro, y lo típico es que las operaciones entre la LLC y este no representen un ingreso ni gasto para ninguno.
En su lugar, lo común es que la naturaleza de las transacciones sea otra, tales como distribuciones o contribuciones.
Eso se informa en anexos de las partes V y VI del Formulario 5472:
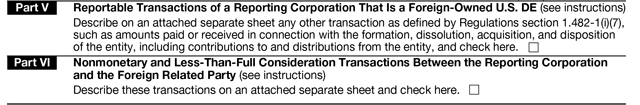
Siendo relevante aclarar que la sección VI se puede usar para informar ingresos o gastos con partes relacionadas, pero bajo valor de mercado, a diferencia de la sección IV, que es para las que fueron a valor de mercado.
Entonces, resumiendo, no debes confundir las transacciones reportables con ingresos o gastos, pues, primero, no necesariamente lo son y, segundo, si lo fueran, solo serían relevantes operaciones con partes relacionadas, no con lo que comúnmente se entiende como clientes o proveedores, que no lo son.
30. No incluir anexos si son requeridos
A propósito de las transacciones reportables, aquellas con partes relacionadas que no son ni un ingreso ni gasto, o que, si corresponden a ello, se dieron bajo el valor de mercado, tienen que informarse en un anexo de elaboración propia, ya que el Formulario 5472 no tiene un apartado específico para ello.
Sería un error ignorar ese tipo de operaciones porque no hay lugar en el formulario para incluirlas.
Pero, precisamente, el IRS las considera, poniendo a tu disposición las casillas de las partes V y VI.
Si se marca alguna porque corresponde, hay que adjuntar un anexo.
Esto es, una hoja en la que se explique qué tipo de transacciones hubo y su magnitud, reportando un valor monetario.
-
Hay quienes no se preocupan mucho de ir apuntando a lo largo del año las transacciones reportables del negocio y, en consecuencia, cuando toca declarar no ven que las tuvieron y no agregan anexos que en realidad tendrían que estar.
-
De igual modo, también es posible estar al tanto de los movimientos, pero creer que basta con marcar las casillas antes mencionadas, pero no, pues hay que incluir, al menos, una hoja adicional para referirse a ello.
Por tanto, no cometas el error de no incluir anexos si son requeridos.
31. Incluir en anexos transacciones reportables que representaron ingresos o gastos para tu LLC o una parte relacionada (a valor de mercado)
En caso de incluir anexos, allí no tienen que ir operaciones entre la LLC y partes relacionadas que correspondan a ingresos o gastos.
En particular, aquellas a valor de mercado, porque para reportarlas se utiliza la parte IV del Formulario 5472.
Sería un error incluir en anexos ese tipo de movimientos.
Sin embargo, lo que no estaría mal sería reportar en la parte VI ingresos y gastos bajo valor de mercado, que se dieron con partes relacionadas.
32. No reportar transacciones con partes relacionadas distintas del miembro
Creo que este es uno de los errores más probables que muchos podrían cometer pero que, afortunadamente, para la mayoría no se da.
Y es que, casi todos piensan que lo que se informa en el Formulario 5472 son transacciones entre la LLC y el miembro.
En la mayoría de casos, en efecto, eso es lo único que hay que reportar.
Sin embargo, el fallo está en creer que eso es todo cuando en realidad no es así, porque el miembro de la LLC es solo una parte relacionada.
Puede haber otras.
Ya que los familiares directos del miembro también se consideran como tal, así como también otras empresas que este tenga, sean del país que sean.
Dado que en la mayoría de casos las LLC no realizan operaciones con tales partes relacionadas, no pasa nada por ignorarlas.
Sin embargo, si hubo transacciones con ellas, no saber que también deben considerarse sí que sería grave.
El Formulario 5472 solo tiene espacio para informar movimientos con una sola parte relacionada, por lo que habría que incluir uno adicional por cada otra que haya.
No puedes pasar esto por alto si tienes otra empresa que haya tenido movimientos con tu LLC o si esta realizó transacciones con familiares directos tuyos.
33. Reportar transacciones con partes relacionadas estadounidenses
Como ya deberías tener claro a estas alturas, una parte relacionada de una LLC no solo corresponde a su miembro, sino que también a sus familiares directos u otras empresas que tenga.
Si hay transacciones entre la LLC y partes relacionadas, tienen que informarse.
No obstante, hay una excepción.
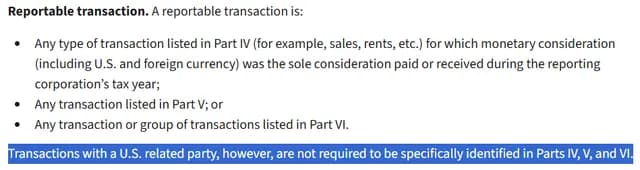
Los movimientos con partes relacionadas domésticas no se reportan en el Formulario 5472.
O sea, con las que son de Estados Unidos.
Sí que se tienen que identificar en la parte III, pero no hay que hacer nada en las partes IV, V y VI.
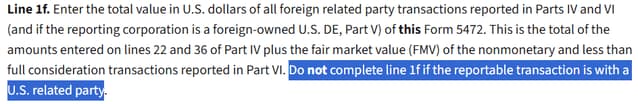
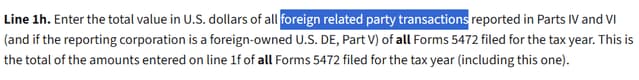
Así como tampoco considerar ningún valor de cara al cálculo necesario para completar las casillas 1f y 1h de la parte I.
Así lo señalan las instrucciones del Formulario 5472:
Es fácil pasar por alto este detalle si no se leen las indicaciones con detenimiento.
Afortunadamente, la mayoría de extranjeros que tienen una LLC no tienen partes relacionadas estadounidenses y, de tenerlas, no necesariamente tienen operaciones con la LLC (que sería el caso en que hay que identificarlas).
Seguramente sea tu situación también, pero, de todas formas, tienes que saberlo por si no fuera así, con tal de evitar errores que lleven a declarar erróneamente al IRS por distorsionar las cifras.
34. Marcar casillas que deberían quedar vacías
El Formulario 5472 tiene varias casillas en sus distintas hojas.
Varias hay que marcarlas, pero otras no.
Y ahí es donde pueden suceder errores, porque algunas que no deberían marcarse a veces se marcan.
Para que eso no te ocurra, lee bien a qué se refieren.
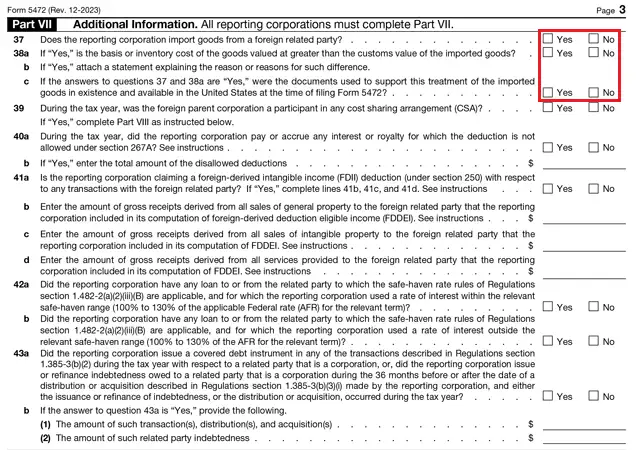
Donde suelo ver este tipo de errores es en la última hoja, en las partes VII y VIII.
Por ejemplo, las casillas 38a y 38c deberían quedar vacías si en el ítem 37 se contestó que no, pero muchos pasan eso por alto y las marcan igualmente colocando que no.
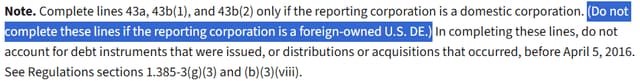
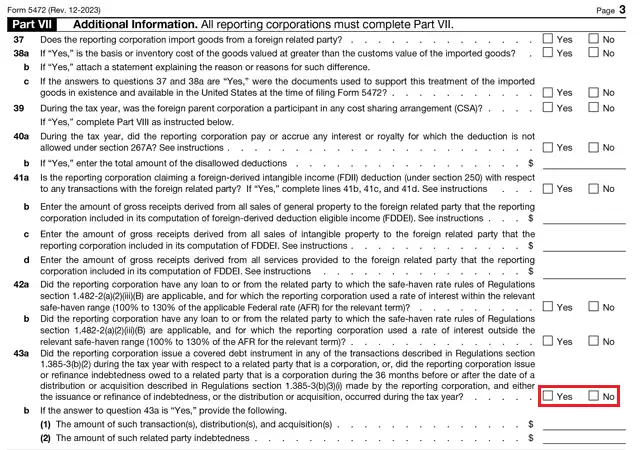
O también hay quienes marcan la 43a cuando las instrucciones del IRS dicen que no debería hacerse en el caso de LLC fiscalmente transparente de un solo miembro extranjero:
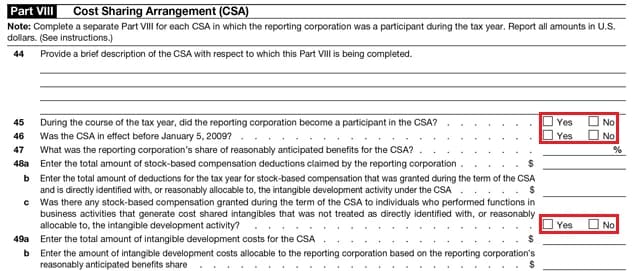
La parte VIII tampoco aplica, por lo que no habría que contestar nada allí, pero de todas maneras algunos marcan que no en las casillas que allí hay.
Son errores que debes evitar, no graves por fortuna, pero si quieres ceñirte exactamente a lo que dice el IRS y declarar correctamente, tienes que considerar lo mencionado y no marcar algo que no corresponda.
Errores al enviar declaración al IRS
Llegados a este punto ya no deberías cometer ningún error al rellenar los Formularios 1120 y 5472 si has prestado la debida atención a las explicaciones que te he dado.
Pero, ahora toca hablar de la parte más crucial en este proceso.
Y es el envío de la declaración al IRS.
Si esto falla, nada de lo que hayas hecho antes servirá de nada.
A partir de este momento todo error es gravísimo.
Por eso, presta mucha atención a lo que voy a explicarte, porque tienes que asegurarte de que el IRS reciba la declaración correctamente, evitando errores que la invaliden.
Concluyamos entonces esta lista de errores a evitar con tu LLC al declarar para que todo quede perfectamente hecho.
35. Enviar la declaración sin firmar
Para que tu declaración sea aceptada y procesada por el IRS debe estar firmada.
Si no lo está, el IRS ni siquiera la revisará.
Lo que haría sería enviar una carta a la dirección de la LLC que tenga en sus registros, en donde te diría que faltó firmarla.
Y, claro, si es que lo hace, y al cabo de unos meses seguramente, porque el procesamiento es manual.
Entonces, no te arriesgues y verifica que hayas firmado antes de mandar los formularios.
Tienes que hacerlo en la parte final de la primera hoja del Formulario 1120, donde dice "Sign Here":
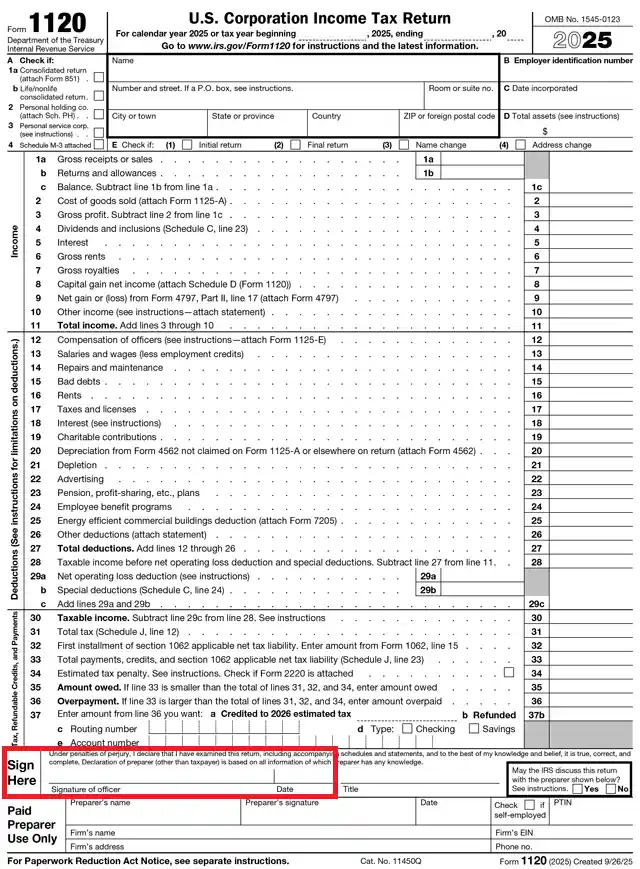
La firma va sobre el campo "Signature of officer", no debajo como he visto a algunos hacer alguna vez.
Y no puedes pasar por alto tampoco anotar la fecha del día en que firmas en el campo "Date", sobre la línea, porque también he visto casos donde la escriben debajo.
Como ves, lo que tienes que hacer es simple, solamente no lo olvides.
36. Hacer una firma mecanografiada en vez de manuscrita
Respecto a la firma, también es muy importante cómo la hagas.
-
Esta tiene que ser manuscrita, o sea, hecha con tu mano.
-
No puede ser mecanografiada, es decir, tipeada con el teclado de tu ordenador o móvil.
Lo ideal es que imprimas la primera hoja del Formulario 1120, agarres un lápiz y firmes, para luego escanear la hoja y reemplazarla por la que está sin firma, uniéndola al Formulario 5472.
Aunque, otra opción es usar una firma electrónica.
Esto es, tu firma manuscrita digitalizada (no escrita con el teclado).
Puedes hacerla digitalmente en el momento con un lápiz táctil o bien insertar una imagen de tu firma previamente digitalizada o escaneada con fondo transparente.
Las instrucciones del Formulario 1120 y 5472 no dan precisiones respecto al uso de firma electrónica, pero la parte 10 del manual del IRS indica que se puede usar cuando no se puede usar en ciertos formularios cuando no se pueden mandar mediante el sistema electrónico e-file:
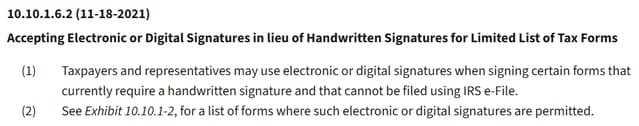
Allí no se lista específicamente el Formulario 1120, ya que este sí que se puede enviar vía e-file, pero cuando se declara como corporación. Cuando se usa para una LLC fiscalmente transparente ello no es opción de acuerdo a las instrucciones del Formulario 5472:
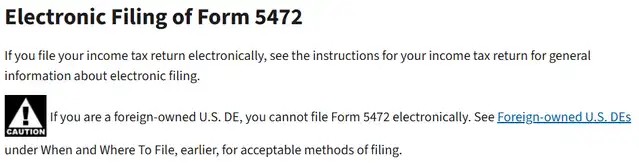
Y, por tanto, se sobreentiende que una firma electrónica sería aceptable en tal caso.
Cabe mencionar que el mismo manual indica que un nombre tipeado se consideraría una firma electrónica válida, pero personalmente no me arriesgaría a presentar una declaración firmando así, más con lo burocrático que puede llegar a ser el IRS cuando surgen inconvenientes.
37. Escanear mal la primera hoja del Formulario 1120
En caso de que imprimas la primera hoja del Formulario 1120 para firmarla, que es lo que recomiendo, tienes que asegurarte de escanearla correctamente si la declaración se mandará por fax.
Pues habrá que unirla al Formulario 5472, resultando en un único PDF.
Y en este debe verse correctamente.
Tiene que ser legible considerando que el IRS la recibirá por fax.
O sea, les llegará impresa, no un PDF que puedan abrir y, por ejemplo, hacer zoom si algo no se viera bien.
Por ende, al escanear la hoja, cerciórate de lo siguiente:
-
El fondo debe quedar blanco, sin sombras u otras tonalidades, ya que oscurecerían lo que el IRS recibiría y podría ver nada.
-
No debe haber datos que no sean legibles, tienen que poder leerse bien. No tiene que haber brillos o partes borrosas, así como tampoco fallos en la impresión que perjudiquen su visualización.
-
La calidad de imagen debe ser alta. El IRS exige 300 puntos por pulgada (DPI) o más.
-
Ningún dato o parte del formulario debe quedar recortada. Tiene que verse la hoja al completo.
-
Asegúrate de dejar márgenes suficientes, usando idealmente un tamaño carta en vez de oficio, para que cuando el IRS reciba la transmisión vea la hoja completa.
Puedes escanear el documento con un escáner de escritorio, pero si no cuentas con uno no te preocupes, porque existen varias apps móviles de escaneo que puedes instalar para hacerlo.
Lo importante es que te fijes que todo se vea bien.
Cuando preparo declaraciones de clientes reviso campo por campo la legibilidad junto con la de la propia hoja, y si hay algo que no se vea bien pido repetir el escaneo.
Si no lo ves bien hazlo de nuevo, las veces que sea necesario para asegurarte de que el IRS pueda ver todo correctamente.
Y, si no lo has notado, solo me he referido al Formulario 1120, sin mencionar nada del Formulario 5472.
Ello porque no necesitas imprimir y escanear nada más. Esas hojas se pueden enviar tal cual estén en PDF, pues no hay que agregar nada a mano físicamente.
38. Enviar la declaración a un número de fax equivocado o dirección errónea
Para las LLC de un solo miembro extranjero que son fiscalmente transparentes el IRS no acepta mandar los Formularios 1120 y 5472 a través del sistema electrónico e-file.
En su lugar, las instrucciones del IRS indican que debe hacerse por fax o correo postal:
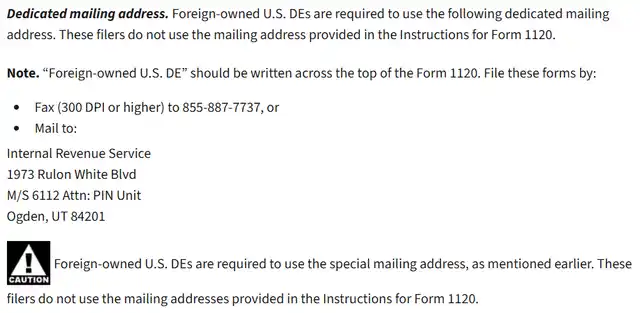
En mi opinión, es mejor enviar los formularios mediante fax, ya que el IRS los recibe inmediatamente.
Si esta es la vía en que mandarás tu declaración, debes asegurarte de enviarla al número de fax correcto, que actualmente es + 1 (855) 887-7737.
Ese es el número que las instrucciones del Formulario 5472 indican.
El IRS tiene distintos números de fax según el trámite, y según lo que se vaya a hacer se tiene que usar uno u otro.
En el caso de los Formularios 1120 y 5472, es el mencionado.
No tienes que equivocarte, sino el IRS no procesará lo que mandes.
Es muy importante también colocar el código de área +1, que es el que corresponde a Estados Unidos.
Si contratas a un preparador, esto no es algo de lo que tengas que preocuparte puntualmente tú, pero si recibes un comprobante sí que es conveniente que verifiques que la declaración se mandó al número de fax correcto.
Y algo similar ocurre si la declaración se manda por correo postal, donde la dirección en que el IRS las recibe es la siguiente:
Internal Revenue Service
1973 Rulon White Blvd
M/S 6112 Attn: PIN Unitv
Ogden, UT 84201
Es una dirección habilitada exclusivamente para LLC de un solo miembro extranjero que son fiscalmente transparentes.
No tienes que enviarla al domicilio que especifican las instrucciones del Formulario 1120, pues eso sería un error que implicaría que el IRS no procese los formularios.
39. Enviar los Formularios 1120 y 5472 por separado
Nunca he visto que alguien cometa este error en particular, pero sí que en Internet he visto alguna duda al respecto y prefiero comentar al respecto para que no tengas ninguna inquietud.
Y es que la declaración es una sola y, por ende, los Formularios 1120 y 5472 se tienen que enviar juntos.
No por separado.
Mandar primero el Formulario 1120 y luego el Formulario 5472 sería un error.
Recuerda que Formulario 1120 pro forma es una portada del Formulario 5472, por lo que consecuentemente deben estar unidos.
Seguramente nunca te lo hubieras cuestionado si no lo mencionaba, pero mejor aclararlo de antemano para no dejar cabos sueltos.
40. No conservar un comprobante de envío al IRS
Por último, si bien no es una exigencia y por ende técnicamente hablando no puede implicar un error, sí que es recomendable que guardes un comprobante del envío de la declaración al IRS.
En el caso del fax, la confirmación de transmisión exitosa es suficiente.
Por ejemplo, el propio email en que la plataforma dé cuenta del envío.
En tanto, si mandas la declaración por correo postal, contar con un número de seguimiento (tracking ID) serviría como comprobante.
Es importante tener una prueba por si el IRS llegara a decir que no se envió la declaración.
Nunca he sabido de un caso así, pero es mejor prevenir.
Pero, más allá de eso, te servirá también para tener la certeza de que el IRS recibió tu declaración, más teniendo en cuenta que este no da ningún acuse de recibo y solo te contactaría si hay algún problema.