
Obligaciones LLC
Formulario 5472 LLC: Guía IRS para extranjeros (2026)
Aprende qué es el Formulario 5472 en español y cómo se presenta al IRS siendo extranjero con una LLC en USA. Resuelve tus dudas sin complicarte.

Escrito por Gonzalo Parragué
Actualizado el 21 de octubre de 2026
Top 3 ideas clave
Transacciones con partes relacionadas
Pago de impuestos al IRS
Plazo y prórroga
Índice de contenidos
Resumen con IA
Temario
- Top 3 ideas clave
- Introducción
- ¿Qué es el Formulario 5472 del IRS?
- ¿Qué es una parte relacionada?
- ¿Qué es un año fiscal?
- ¿Hay que pagar impuestos al IRS?
- ¿Qué LLC deben presentar el Formulario 5472?
- ¿Qué se informa en el Formulario 5472?
- Lista de información requerida por el IRS en el Formulario 5472
- ¿Qué transacciones son reportables?
- ¿Qué es lo que no hace falta tener o reportar?
- ¿Cuál es el plazo para enviar el Formulario 5472?
- ¿Se puede pedir prórroga?
- ¿Cómo preparar el Formulario 5472?
- 1. Determinar el año fiscal a reportar
- 2. Verificar el trato fiscal que recibe la LLC
- 3. Identificar las partes relacionadas que tuvieron transacciones con la LLC
- 4. Recopilar la información requerida por el IRS
- 5. Completar Formulario 5472 para cada parte relacionada
- 6. Crear anexos necesarios
- 7. Preparar Formulario 1120 pro forma
- ¿Se puede delegar la preparación del Formulario 5472?
- ¿Cómo enviar el Formulario 5472 al IRS?
- ¿Cómo enviar el Formulario 7004 al IRS?
- ¿El IRS da acuse de recibo?
- ¿Cuál es la multa por no presentar el Formulario 5472?
- Errores comunes al preparar el Formulario 5472
- ¿Cómo organizarte a lo largo del año?
- Preguntas frecuentes
Introducción
Si tienes una Limited Liability Company (LLC) en Estados Unidos, es fundamental que sepas cuál es su obligación fiscal ante el organismo tributario del país, el Internal Revenue Service (IRS).
Existen múltiples variantes para distintos casos.
Sin embargo, lo que voy a explicarte en este artículo tiene relación con LLC de un solo miembro extranjero.
Con esto, será posible acotar bastante la explicación y referirme nada más a la situación que te concierne a ti, que asumo es el caso si estás aquí.
Bajo este escenario, cada año tendrás que enviar un documento al IRS, que corresponde al Formulario 5472.
- ¿Qué es?
- ¿Cuándo se envía?
- ¿Cómo se prepara?
La respuesta a esas y otras preguntas las verás a continuación, con el valor agregado de mi propia experiencia preparando cientos de formularios para clientes extranjeros mediante nuestro servicio para declarar LLC al IRS.
La cual también he plasmado en otra guía del Formulario 5472 y 1120 del IRS, pero que ahonda más en el servicio mencionado.
Aquí, mi meta va más allá y es que, al terminar de leer, tengas claridad absoluta sobre lo que te corresponde hacer y puedas estar al día con tu empresa sin complicarte.
Puede que todo este asunto te resulte complejo y te eche para atrás, pero descuida, porque te lo voy a enseñar con la menor cantidad de tecnicismos posibles y, si hay alguno, te diré qué es.
Si has investigado en otros lados y has quedado con más dudas que certezas, eso es porque no te lo han sabido explicar bien.
Cumplir la obligación de tu LLC con el IRS siendo extranjero no es difícil, solo tienes que tener presente unas cuantas cosas y sabrás cómo es el camino a seguir.
Pero antes de adentrarnos en ello, una advertencia.
La obligación con el IRS es solo una de las que tu LLC tendrá que cumplir en el país.
También existen otras.
Si te interesa conocerlas, al finalizar puedes continuar viendo nuestra guía de obligaciones de una LLC en Estados Unidos.
Dicho esto, vamos a lo que viniste.
¿Qué es el Formulario 5472 del IRS?
El Formulario 5472 es un documento de tres hojas elaborado por el IRS para que una empresa proporcione información sobre sí misma y partes relacionadas con las que haya hecho transacciones durante un año fiscal.

Fue creado originalmente para corporaciones, que es otro tipo de figura jurídica, pero las LLC de un solo miembro lo emplean también pese a que no sea ese el trato fiscal que reciban, ya que, por defecto, son tratadas como empresa unipersonal (Sole Proprietorship).
No tienes porqué complicarte con lo que significa tal clasificación tributaria, solo saber que es la que determina que el Formulario 5472 sea aquel que una LLC de un solo dueño debe usar para declarar al IRS.
Pero, sí que tienes que cerciorarte de que tu compañía, en efecto, reciba tal tratamiento fiscal.
Más adelante voy a indicarte cómo corroborarlo, así como también qué información específica se debe entregar en el formulario, pero, antes de avanzar, es crucial que tengas claro a qué se refieren dos tecnicismos que te he mencionado al comienzo: Partes relacionadas y año fiscal.
¿Qué es una parte relacionada?
De acuerdo a las instrucciones del Formulario 5472, una parte relacionada (related party) puede ser una persona o empresa.
-
Tú como miembro de tu LLC serías una.
-
También se consideran como tal tus familiares directos, ya sean madre, padre, hermanos, cónyuge o hijos.
-
Y cualquier otra empresa que te pertenezca en al menos un 25%, o que controles, independientemente de que sea de Estados Unidos.
Ahora bien, solo es necesario dar información sobre aquellas partes relacionadas que han hecho alguna transacción con tu LLC en el período a reportar, monetaria o no.
Si no han tenido movimientos con tu compañía no habría que hacer alusión a ellas.
Cabe mencionar que los clientes habituales de un negocio no son partes relacionadas, a menos, claro, que tengan una relación con tu LLC o contigo como la señalada antes.
Por cada parte relacionada hay que preparar un Formulario 5472.
En mi experiencia con clientes, la mayoría de LLC solo tienen que reportar movimientos con el dueño, sin ser habitual que haya otras partes relacionadas que impliquen formularios e información adicional.
¿Qué es un año fiscal?
Un año fiscal, también llamado año contable o año tributario (tax year), es el período de tiempo respecto al cual tienes que reportar la información en el Formulario 5472.
Generalmente abarca un año calendario, comenzando el 1 de enero y terminando el 31 de diciembre.
Tales fechas se determinan al momento de pedir un Employer Identification Number (EIN).
-
Si un EIN se pide a través del sitio web del IRS, el año fiscal concluye, por defecto, en diciembre.
-
Pero, si el EIN se solicita mediante el Formulario SS-4, podría indicarse un mes diferente (aunque no es lo usual).
Por tanto, es fundamental que verifiques cuándo termina el año tributario de tu LLC para determinar el rango de fechas respecto al cual el IRS necesita la información.
Más allá de eso, también debes saber que puede haber años fiscales cortos.
O sea, que el período a reportar no abarque 12 meses, sino que menos.
Esto se suele dar, por ejemplo, cuando es la primera o última vez que se declara, si es que la empresa no se creó o cerró, respectivamente, el primer o último día del año contable.
¿Hay que pagar impuestos al IRS?
Seguramente, también te preguntarás si al momento de enviar el Formulario 5472 tendrás que pagar impuestos al IRS.
Al respecto, lo primero que debes tener presente es que hay dos tipos de impuestos, los corporativos, que pagan empresas, y los individuales, que pagan personas.
a) Impuestos que paga una LLC
En relación al primer tipo de impuestos, las LLC no tributan como empresas siempre y cuando mantengan el tratamiento fiscal estándar que el IRS otorga, correspondiente a Sole Proprietorship (empresa unipersonal).
Y que, por ende, no se haya cambiado al de una Corporación C a través del Formulario 8832.
Ello implica que una LLC sea una entidad de paso (pass-through entities) o transparente fiscalmente, lo que quiere decir que los resultados de la compañía tendrían que informarse en la declaración de renta personal del miembro.
Lo cual tiene sentido en vista de que el Formulario 5472 es meramente informativo, cuyo propósito es reportar transacciones con partes relacionadas extranjeras.
Allí no se informan ingresos ni gastos (a menos, claro, que se den en relación a movimientos con partes relacionadas).
De este modo, una LLC no tendría que pagar impuesto de sociedades al IRS, que actualmente equivale a 21%.
b) Impuestos que paga el miembro de una LLC
Por su parte, ¿tú como miembro tendrías que tributar a título personal?
No necesariamente.
Pues, si no eres residente fiscal estadounidense y a su vez tu LLC no tiene ingresos efectivamente conectados con Estados Unidos no tendrías que pagar nada.
Enseguida te explico qué son esos tecnicismos.
Pero antes, quiero mencionarte que, al darse lo mencionado, evitarías tener que hacer una declaración de renta personal en el país mediante el Formulario 1040-NR.
Y a raíz de ello tampoco tendrías que obtener una identificación fiscal individual de Estados Unidos para poder presentarla, como Social Security Number (SSN) o Individual Taxpayer Identification Number (ITIN).
¿Quién se considera residente fiscal en Estados Unidos?
Pese a que seas extranjero y no vivas en Estados Unidos, igualmente se te podría considerar residente fiscal del país.
Las condiciones para serlo se estipulan en la Prueba de Presencia Sustancial (Substantial Presence Test).
-
Esta señala que se considera residente fiscal a todo aquel que tenga Green Card, que es un documento que da residencia permanente en el país.
-
O también a quien haya estado en Estados Unidos al menos 31 días durante el año a reportar y, a su vez, ha permanecido en el país un mínimo de 183 días en los últimos tres años, contando todos los del año a reportar, 1/3 de los del anterior y 1/6 de los de hace dos años.
Si lo mencionado no se da en tu caso cumplirías la primera condición para no tener que pagar impuestos en Estados Unidos, que es lo más típico en el caso de extranjeros.
¿Qué son ingresos efectivamente conectados con Estados Unidos?
El segundo factor que debes evaluar en relación a pagar impuestos al IRS es si durante el año fiscal hubo ingresos efectivamente conectados con Estados Unidos.
Tal tecnicismo se denomina Effectively Connected Income (ECI) en inglés.
Se refiere, básicamente, a ingresos que se hayan obtenido a raíz de actividades presenciales en Estados Unidos.
A ello se hace referencia técnicamente como Engaged in a Trade or Business in the US (ETBUS).
Ingresos de ese tipo pueden originarse de las siguientes maneras:
-
El miembro de la LLC es residente fiscal estadounidense.
-
El miembro ha llevado a cabo alguna actividad presencial en Estados Unidos a raíz de la cual se generaron ingresos para la compañía, ya sea en el momento o a futuro.
-
La LLC tiene un establecimiento permanente en Estados Unidos. Esto es, un inmueble, comprado o arrendado, en el que se desarrolle la actividad de la empresa, parcial o totalmente.
-
La LLC tiene un agente dependiente en el país, o sea, alguien que trabaje desde Estados Unidos para la empresa, con o sin contrato, realizando una actividad sustancial que le genere la mayoría de sus ingresos.
Si no se da ninguna de las situaciones mencionadas, no habría ingresos efectivamente conectados en el país y por ende no habría que pagar impuestos al IRS.
¿Qué LLC deben presentar el Formulario 5472?
Las LLC que deben enviar el Formulario 5472 al IRS son aquellas que tienen un solo miembro.
O sea, Single Member LLC.
Las LLC que tienen varios dueños envían otro documento, el Formulario 1065, cuyo propósito es totalmente diferente.
Da igual el estado en que tu compañía esté registrada, pues la obligación ante el IRS no cambia en función de ello.
Ahora bien, si lees el Formulario 5472, te darás cuenta de que en ninguna parte se menciona "LLC" o "Limited Liability Company", sino que a lo largo de todo el documento se hace alusión a una corporación, que es otro tipo de figura jurídica.
Y es que, el formulario en sí está hecho para tal tipo de empresa.
No fue ideado para LLC.
Pero, sin embargo, bajo la Sección 6038A del Internal Revenue Code, el IRS señala que, para efectos de la presentación nada más, deben considerarse como una corporación.
Eso sí, siempre y cuando pertenezcan a un extranjero y sean disregarded entities, que significa que una LLC recibe un trato fiscal como Sole Proprietorship (el que se asigna por defecto), que es un tipo de empresa con tal cualidad (pues, las LLC como tal no tienen un tratamiento impositivo propio).
Una empresa que cumple con ello se denomina técnicamente como Foreign-owned U.S. Disregarded Entity.
Ello se refleja en el Formulario 5472 marcando la casilla del tercer campo de la Parte I:
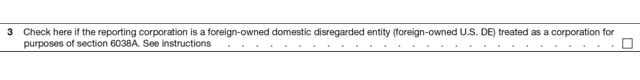
De este modo, el IRS entiende que no se está reportando la situación de una corporación, sino que de una entidad desatendida de propiedad extranjera, como lo sería tu LLC.
Teniendo esta base conceptual clara, la condición para que sea obligación presentar el Formulario 5472 es que haya al menos una transacción reportable durante un año fiscal.
Y precisamente sobre ello te voy a hablar en el siguiente apartado, en donde te comentaré cuáles son y también qué otro tipo de información debe ir en el formulario.
¿Qué se informa en el Formulario 5472?
¿Cuál es el propósito del Formulario 5472?
Básicamente, decirle al IRS qué partes relacionadas tiene una LLC e indicarle la magnitud de las transacciones que tiene con aquellas que son del extranjero, señalando a su vez de qué tipo son tales movimientos.
Para eso se utiliza el Formulario 5472.
Aunque, también se tienen que dar otros datos, no solo contables.
-
Será necesario identificar tanto a la LLC como su propietario y otras partes relacionadas si las hay.
-
Y, junto con ello, dar información sobre la operación de la empresa.
La mayoría de datos deben hacer alusión al año fiscal a reportar, aunque algunos tienen estar actualizados a día de hoy como, por ejemplo, direcciones.
Y es relevante mencionar, además, que todas las cifras se reportan en dólares estadounidenses.
Lista de información requerida por el IRS en el Formulario 5472
El Formulario 5472 tiene tres hojas y múltiples secciones para completar.
A continuación, no voy a listarte cada campo que posee como si de un instructivo técnico se tratara.
En su lugar, voy a darte una lista desglosada por categoría que te sea fácil de entender, porque entiendo que mucha de la información que hay en Internet abruma y realmente no es para tanto si te lo explican cómo corresponde, que es mi objetivo.
a) Período fiscal
- Inicio y término del año fiscal a reportar
b) Datos LLC
- Nombre de la LLC
- Employer Identification Number (EIN)
- Dirección (calle, ciudad, código postal, país)
- Tipo de actividad (descripción y código NAIC)
- País de constitución (Estados Unidos)
- Fecha de constitución
- País en que se conduce el negocio
c) Datos miembro
- Nombre completo
- Dirección (calle, ciudad, código postal, país)
- Identificación fiscal estadounidense
- ID de referencia
- Identificación fiscal extranjera
- País desde el que conduce el negocio
- Ciudadanía
- País de residencia fiscal
d) Datos parte relacionada
- Tipo de parte relacionada (estadounidense o extranjera)
- Nombre completo
- Dirección (calle, ciudad, código postal, país)
- Identificación fiscal estadounidense
- ID de referencia
- Identificación fiscal extranjera
- Tipo de actividad (descripción y código NAIC)
- Tipo de relación con la LLC
- País desde el que conduce el negocio
- País de residencia fiscal
e) Contabilidad
- Valor de activos al término del año fiscal
- Valor total de transacciones reportables durante el año fiscal
- Deudas de la LLC con la parte relacionada (o viceversa)
- Transacciones reportables (ej: contribuciones, distribuciones, monetarias a valor de mercado, monetarias bajo el valor de mercado, no monetarias)
f) Información adicional
- Preguntas varias donde se responde "sí" o "no" (en la mayoría de casos todas las respuestas son "no")
¿Qué transacciones son reportables?
Al preparar el Formulario 5472, tendrás que reportar distintos tipos de transacciones.
Tanto monetarias como no monetarias.
Eso sí, solo aquellas que haya habido entre la LLC y partes relacionadas.
No las que se hayan producido con alguien más, como clientes o proveedores, que en la mayoría de casos no corresponden a partes relacionadas.
Y, si bien hay que identificar todas las partes relacionadas con que una LLC tuvo movimientos, solo tendrás que dar información sobre las transacciones que se dieron con las que son extranjeras, no estadounidenses.
Todo esto va en la segunda página del Formulario 5472.
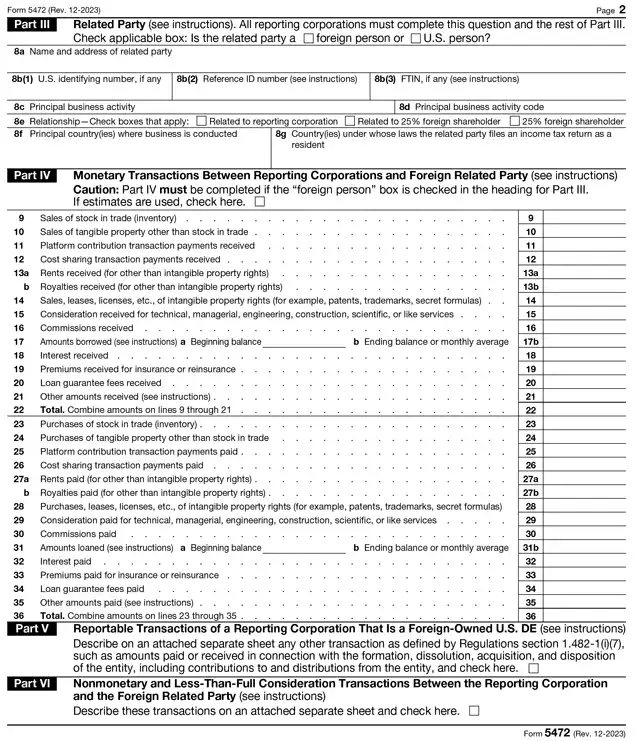
En la Parte III se señala quién es la parte relacionada.
Allí solo hay espacio para referirse a una sola. De ahí que, si hay más, sea necesario completar un Formulario 5472 adicional.
Mientras que la magnitud de los movimientos y su tipo se informa en las Partes IV, V y VI.
Pero, ¿qué tipos de transacciones hay que reportar?
A continuación te los digo.
a) Transacciones monetarias a valor de mercado que representan un ingreso o gasto para la LLC y la parte relacionada
Lo primero que tendrás que completar en relación a las transacciones reportables de tu LLC es la parte IV del Formulario 5472.
Allí verás una tabla que lista distintos tipos de movimientos.

Está dividida en dos secciones, una para representar aquellas operaciones que son un ingreso de la LLC y un gasto para la parte relacionada, y la otra es lo inverso, un gasto para la LLC y un ingreso para la parte relacionada, respectivamente.
Cada ítem es una categoría distinta y en cada sección se encuentran en el mismo orden, solo que el sentido del flujo de dinero es el contrario.
Al lado verás líneas, que es donde tendrías que indicar la magnitud de cada tipo de transacción durante el año fiscal a reportar.
En base a la experiencia con nuestros clientes, en la mayoría de casos todo es cero cuando la parte relacionada es el miembro.
Aunque, si hay otra parte relacionada, distinta del miembro, sí que se tendría que completar algo, pero lo usual es que solo sea uno o dos campos como mucho.
Ello debido a que, al menos para el principal tipo de clientes que tenemos, que son extranjeros con negocios online desde casa, no es habitual que haya operaciones de compra-venta entre la LLC y el miembro.
O sea, que la LLC le venda un producto o brinde un servicio al miembro, o viceversa.
Eso puede darse, por supuesto, pero no es frecuente.
Al menos, con el miembro, ya que sí que tiene sentido en el caso de otra parte relacionada.
Si hay algún movimiento entre las partes que represente un ingreso para una y un gasto para la otra, habría que reportarlo en este apartado del formulario, sino no.
Y no hay ningún problema con esto último, porque es válido colocar un cero en cada línea o también dejarlas vacías o poner un cero nada más en los totales.
El IRS no vería nada raro en ello.
Dicho esto, como sé que puede ser un poco confuso leer el formulario y entender ciertos términos, a continuación te listo en palabras simples los tipos de transacciones monetarias que se reportan en el Formulario 5472 para una LLC.
Ingresos recibidos por la parte relacionada provenientes de la LLC
- Dinero que la LLC pagó a la parte relacionada para comprarle activos tangibles
- Dinero que la LLC pagó a la parte relacionada para arrendarle activos tangibles
- Dinero que la LLC pagó a la parte relacionada para comprarle derechos de propiedad de activos intangibles
- Dinero que la LLC pagó a la parte relacionada para contratarle servicios
- Dinero que la LLC pagó a la parte relacionada por intereses de una deuda con ella
- Dinero que la LLC pagó a la parte relacionada para actuar como intermediario, agente o facilitador de una operación comercial
- Dinero que la LLC pagó a la parte relacionada para actuar como garante de un préstamo que recibió
- Dinero que la LLC pagó a la parte relacionada por otros motivos no enunciados anteriormente
Ingresos recibidos por la LLC provenientes de la parte relacionada
- Dinero que la parte relacionada pagó a la LLC para comprarle activos tangibles
- Dinero que la parte relacionada pagó a la LLC para arrendarle activos tangibles
- Dinero que la parte relacionada pagó a la LLC para comprarle derechos de propiedad de activos intangibles
- Dinero que la parte relacionada pagó a la LLC para contratar sus servicios
- Dinero que la parte relacionada pagó a la LLC por intereses de una deuda con ella
- Dinero que la parte relacionada pagó a la LLC para actuar como intermediaria, agente o facilitadora de una operación comercial
- Dinero que la parte relacionada pagó a la LLC para actuar como garante de un préstamo que recibió
- Dinero que la parte relacionada pagó a la LLC por otros motivos no enunciados anteriormente
b) Gastos de formación
Si nunca antes has declarado al IRS enviando el Formulario 5472 para tu LLC, cuando lo hagas por primera vez tendrás que reportar lo que te costó crear la empresa.
Claro, si es que ese desembolso lo hiciste tú como miembro u otra parte relacionada.
Ya que, si no fuera así, no se trataría de una transacción reportable dado que la operación no la hizo una parte relacionada.
Pero eso no es lo típico.
Lo usual es que el propio miembro pague lo que cueste formar la compañía.
Si es tu caso, y no has declarado antes, debes tener en cuenta tal importe.
Tal dato no irá en ninguna parte del Formulario 5472, sino que será necesario crear un anexo, tal como lo indica la Parte V, donde sería necesario marcar la casilla que allí aparece.

Un anexo no es más que una hoja adicional que habría que agregar al documento.
Para crearlo no hay un formato definido, por lo que la información se puede reportar como estimes conveniente.
Por ejemplo, escribiendo un párrafo al respecto o añadiendo una tabla.
Lo importante es que quede claro qué tipo de transacción se reporta y con qué parte relacionada.
Del mismo modo, si hubo gastos preoperativos, estos también deben incluirse en el anexo, siendo una buena práctica distinguirlos del costo de constitución en sí.
c) Gastos de disolución
En caso de que hayas disuelto tu compañía y vayas a declarar por última vez al IRS, también tendrás que reportar lo que costó darla de baja.
Así como también cualquier otro gasto relacionado al cierre.
Eso sí, siempre y cuando tales desembolsos no hayan sido hechos con fondos que aún le quedaban al negocio, sino que solo si los hizo una parte relacionada, ya seas tú como miembro o alguien más.
Porque, claro, los gastos que una LLC haga con su propio dinero no se informan.
Lo que veo comúnmente es que clientes dan de baja su LLC y como estas ya no tienen dinero, cubren los gastos de disolución con su dinero personal.
Transacciones así serían reportables en relación al cierre.
Para incluirlas en la declaración habría que marcar la casilla de la Parte V del Formulario 5472 y crear un anexo (si no se ha hecho aún), con tal de agregar allí lo que corresponda.
d) Adquisición
Si no creaste tu LLC desde cero, sino que se la compraste a alguien más, tendrás que reportar en el Formulario 5472 lo que te costó adquirirla.
O sea, informar el monto que pagaste para hacerte con la compañía.
Y, al igual que otras transacciones reportables, esta también se incluye en el anexo que la parte V del formulario pide confeccionar.
De cierta manera, informar el costo de adquisición de una LLC sería análogo a reportar lo que se pagó para constituirla, solo que en un caso esta ya existía y en el otro no, respectivamente.
e) Disposición
Si vendes tu LLC a alguien más, ya sea total o parcialmente, también tendrías que informar la magnitud de tal operación en el anexo de la parte V del Formulario 5472.
Y puede que siga siendo una Single Member LLC si tú dejas de ser miembro, o que pase a ser Multi Member LLC si sigues siendo parte de la empresa.
Sea cual sea el caso, se trataría de una declaración final, siendo similar, en cierto modo, a reportar el costo de disolver la compañía, en el sentido de que se trataría de la última declaración como Single Member contigo como miembro, solo que aquí no se estaría cerrando, sino que cambiando de propiedad.
f) Contribuciones al negocio
Las contribuciones que hagas al negocio a lo largo del año fiscal a reportar también tienes que incluirlas.
Si hubo, claro.
En el anexo de la parte V del Formulario 5472.
Puede haber distintos tipos de contribuciones, tales como:
- Aportes de capital: Transferencias desde una cuenta personal a una de la LLC o efectivo propio que pasa a ser de la compañía
- Gastos del negocio pagados con fondos personales
Junto con las distribuciones, de las cuales ya te hablaré, este es el tipo de transacción reportable más común que se da en una LLC.
Hay que informar tanto la magnitud de las contribuciones y el tipo, aunque si bien no es necesario desglosar cómo se dieron, sí que es una buena práctica especificarlo.
g) Distribuciones del negocio
Las distribuciones que la LLC te haga a ti como miembro también van en el anexo de la parte V del Formulario 5472.
Pueden darse de las siguientes formas:
- Retiros de beneficios: Transferencias desde una cuenta de la LLC a una personal o efectivo del negocio que pasa a ser tuyo
- Gastos personales pagados con fondos del negocio
- Pagos de clientes recibidos en una cuenta personal o en efectivo, el cual te quedes como fondos propios
Al igual que sucede con las contribuciones, tendrás que informar el importe de las distribuciones y su tipo si deseas desglosarlo, que es lo recomendable.
h) Transacciones monetarias bajo valor de mercado
Otro de los movimientos que pueden ocurrir en una empresa es que esta compre o venda un producto o servicio a una parte relacionada.
Eso fue lo primero que te mencioné en esta lista.
Sin embargo, allí me refería a este tipo de operaciones cuando se dan a valor de mercado.
Si se llevan a cabo por un monto inferior, tales transacciones tendrían que reportarse en un anexo para la Parte VI del Formulario 5472.

Allí habría que dar una explicación del tipo de movimiento, señalando quién envió y recibió dinero, informando también cuál habría sido la magnitud a valor de mercado.
De este modo, el IRS tendrá constancia de actividades con partes relacionadas extranjeras que podrían estar realizándose para alterar la situación tributaria mediante precios artificiales para trasladar utilidades, reducir impuestos o encubrir transferencias de valor.
No obstante, este tipo de movimientos no suele darse, al menos con nuestros clientes.
i) Transacciones no monetarias
Con el mismo propósito con el que se informan transacciones monetarias bajo su valor de mercado, también hay que reportar operaciones no monetarias que ocurran entre la LLC y partes relacionadas.
O sea, que no involucren un flujo de dinero.
Por ejemplo, traspasar la propiedad de algún bien o brindar algún servicio sin recibir una compensación económica.
Movimientos de este tipo se tienen que informar en un anexo que se pide preparar en la Parte VI del Formulario 5472.
Siendo necesario asignar un valor monetario para que el IRS tenga una idea de la magnitud de las operaciones.
¿Qué es lo que no hace falta tener o reportar?
Ahora que ya sabes qué es lo que va en el Formulario 5472 para una LLC, puede que eches en falta algunas cosas que no fueron mencionadas.
Y es que, si no lo hice, es porque no las necesitas.
Cuando clientes contratan nuestro servicio para la declaración ante el IRS, a veces me mencionan que no hubo ningún campo para dar ciertos datos que ellos tienen en su contabilidad.
Bueno, pues resulta que no se necesita reportar una contabilidad completa en el caso de LLC de un solo miembro, solo ciertas partidas, como son los activos, deudas con partes relacionadas extranjeras y transacciones reportables con estas, de las que ya te hablé.
No hay que informar ingresos ni gastos si estos no se produjeron a raíz de operaciones con partes relacionadas extranjeras.
Ni siquiera hay que indicar el monto total.
Y mucho menos desglosar por ítem.
Esto facilita bastante recopilar la información necesaria para la declaración.
Pero eso no es todo lo que no necesitas.
Tampoco se informan las deudas que la LLC tenga con quienes no sean partes relacionadas.
Asimismo, tampoco hay que proporcionar facturas o recibos al IRS.
Si que es importante que conserves registros de los movimientos de tu compañía, pero el IRS no pide mandarlos.
Solo podría requerir algo así si hiciera una auditoría, algo que es muy poco probable que ocurra.
Por otro lado, tampoco hace falta tener una identificación fiscal estadounidense como SSN o ITIN.
Si una parte relacionada tuviera, hay que señalarla, pero no hace falta disponer de una para poder declarar.
Esta solo sería necesaria en tu caso si tuvieras que hacer una declaración de renta individual a través del Formulario 1040-NR, pero antes ya te mencioné que no hace falta presentarla si no se es residente fiscal estadounidense ni hubo ingresos efectivamente conectados con USA.
En caso de que te preguntes si algo tiene que cuadrar entre declaraciones, la respuesta es no, salvo la ID que se asigne a cada parte relacionada, que debe ser siempre igual.
No hay que verificar ni conciliar datos de períodos anteriores, lo que hace aún más sencillo todo.
A veces también hay clientes que me dicen que recibieron un Formulario 1099 de parte de alguna plataforma.
Por ejemplo, de pasarelas de pago.
Tal documento muestra los ingresos que se obtuvieron en ella.
Sirve para contrastar cifras, pero, como en el Formulario 5472 no se reportan ingresos que no sean con partes relacionadas extranjeras, tener el Formulario 1099 no te servirá de nada al preparar la declaración del IRS.
Así que, si te entregan uno, puedes obviarlo de cara a este trámite.
Dicho todo esto, te dejo una lista a modo de resumen de lo que no necesitarás al preparar el Formulario 5472 para tu LLC:
- Identificación fiscal personal de Estados Unidos (SSN o ITIN): Solo si se tiene hay que informarla, sino no hace falta obtener una.
- Ingresos: Solo se informarían si se produjeron por operaciones con partes relacionadas extranjeras.
- Gastos: Solo se informarían si se produjeron por operaciones con partes relacionadas extranjeras.
- Desglose de activos: Solo se reporta el monto total al término del año fiscal.
- Datos de períodos fiscales anteriores: El único dato relevante de declaraciones anteriores es la ID asignada a las partes relacionadas.
- Deudas: Solo se informan las que haya con partes relacionadas.
- Facturas o recibos: No se envían al IRS.
- Formulario 1099: No es relevante de cara a la preparación del Formulario 5472.
¿Cuál es el plazo para enviar el Formulario 5472?
Uno de los asuntos a los que más debes prestar atención es la fecha límite para enviar el Formulario 5472 al IRS.
Si la pasas por alto y declaras fuera de plazo te expondrías a recibir una multa, sobre la que te voy a hablar más adelante.
Pero, primero lo primero.
¿Cuánto tiempo tienes para enviar el Formulario 5472?
3 meses y 15 días desde que concluye un año fiscal.
De este modo, si este finaliza el 31 de diciembre, el plazo para declarar sería el 15 de abril.
Y precisamente esa será la fecha que más veas en Internet, ya que en la mayoría de casos el año contable concluye en diciembre.
Pero, como te comenté al inicio de este artículo, eso no siempre es así.
Puede que hayas pedido al IRS que el año fiscal termine en otro mes.
Aunque, como eso no es lo usual y seguramente no sea tu caso, quiero hablarte de lo que realmente podría ser relevante para ti.
Y es que, si disuelves tu LLC, el año tributario acabaría en la fecha en que el negocio sea dado de baja por el estado.
Y desde esa fecha empezaría a contar el tiempo para enviar el Formulario 5472 por última vez.
No después de diciembre como algunos creen erróneamente.
Por supuesto, de esto solo tendrías que preocuparte si cierras tu empresa, pero es importante que lo tengas presente igualmente.
Algo similar ocurriría también si vendes o traspasas tu LLC, donde el año fiscal concluiría cuando se produzca el cambio de propiedad.
Cabe mencionar que si la fecha límite para enviar el Formulario 5472 cae un fin de semana o feriado esta se pospondría al siguiente día hábil.
¿Se puede pedir prórroga?
El plazo para enviar el Formulario 5472 al IRS puede extenderse 6 meses más enviando antes de la fecha límite el Formulario 7004.

Para obtener tal prórroga no hay que dar ninguna razón, solo presentarla antes de que se cumplan los 3 meses y 15 días.
Si se envía después ya no sirve.
De este modo, tendrías un total de 9 meses y 15 días para declarar sin caer en penalizaciones.
Esto es útil más que nada si necesitas más tiempo para recopilar la información necesaria o te has acordado a última hora de esta obligación.
O, también, para disponer de los fondos necesarios con que pagar un servicio, como el de EZFrontiers, para completar el formulario por ti.
Es una posibilidad que el IRS otorga, aunque en la mayoría de casos no hace falta pedir más tiempo si haces el trámite con la antelación adecuada.
Cabe mencionar que, en el caso de LLC de un solo miembro extranjero, hay que escribir "Foreign-owned U.S. DE" en el encabezado del Formulario 7004 para que la solicitud de prórroga se haga correctamente.
El envío del Formulario 7004 al IRS se hace de la misma manera que el del Formulario 5472, lo cual te explicaré más adelante en este artículo.
¿Cómo preparar el Formulario 5472?
El Formulario 5472 es un PDF que se puede completar digitalmente.
No hay necesidad de imprimirlo y rellenarlo a mano.
Así como tampoco de usar software profesional.
La clave está en saber qué hacer.
El documento consta de tres páginas y nueve secciones.
Para alguien que no está interiorizado en el asunto puede abrumar, más aún si no se domina mucho el inglés.
Pero para que ese no sea tu caso, debes ir paso a paso para entender en qué consiste el Formulario 5472 y, por ende, cómo rellenarlo.
A continuación te lo explico en términos generales sin entrar en los detalles particulares de cada ítem, pues para eso ya están las propias instrucciones técnicas que da el IRS, y la idea es que en un inicio entiendas la base fundamental, la estructura, no cada componente en profundidad.
Sigamos entonces.
1. Determinar el año fiscal a reportar
Antes de hacer cualquier cosa, lo primero que tienes que definir es qué año fiscal quieres reportar.
Tendrás que determinar tanto el inicio como el término del año fiscal (usualmente 1 de enero y 31 de diciembre).
Esto es importante porque la situación a reportar corresponderá a la de tal período, no a la de día de hoy.
Pero, también tiene crucial incidencia en el formulario que tendrás que completar.
Ello debido a que periódicamente el IRS actualiza la versión del Formulario 5472 y tienes que usar la que corresponda al año fiscal que reportarás, no uno hecho para un período anterior que ya no esté vigente para aquel que declararás.
Para no equivocarte, fíjate en la esquina superior izquierda o en la inferior derecha de las hojas, que muestran el mes y año en que fue revisado.
Debes usar la versión que sea más reciente, por supuesto, en relación al año fiscal a reportar.
No siempre hay actualizaciones anuales del documento, por lo que puede que el año que aparezca no sea el mismo que vas a reportar.
Pero no hay problema, descuida.
Si acudes al sitio web del IRS, allí siempre encontrarás publicada la versión más reciente para no cometer errores.
2. Verificar el trato fiscal que recibe la LLC
Hecho lo anterior, también es imprescindible que verifiques que tu LLC realmente recibe el trato fiscal que el IRS otorga por defecto.
No debes haber requerido uno distinto, por ejemplo, como Corporación C a través del Formulario 8832.
Si fuera así, todo cambiaría en relación a la declaración, y lo dicho en este artículo no aplicaría.
Por ende, para reportar correctamente debes asegurarte de que en realidad tu LLC tenga que hacerlo como se indica.
Y, para ello, revisar qué clasificación fiscal recibe.
No necesariamente a día de hoy, si ha cambiado, sino que en relación al período tributario que reportarás.
¿Cómo saberlo?
En función de cómo se obtuvo el EIN de tu LLC.
Si se hizo mediante el Formulario SS-4, mira qué se señaló en el campo 9a.
Debería haberse marcado la celda "Other" y anotado "Foreign-Owned US Disregarded Entity".
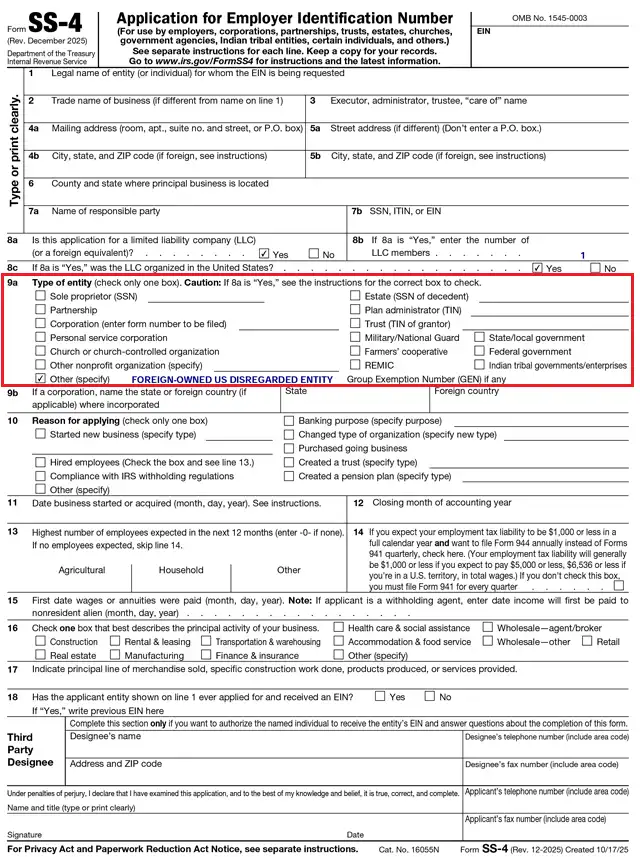
Eso querría decir que declarar usando el Formulario 5472 estaría bien.
Por su parte, si el EIN se pidió online a través del sitio web del IRS, utilizando un SSN o ITIN, la clasificación fiscal que el IRS da es la estándar, por lo que también sería correcto proceder de la forma mencionada.
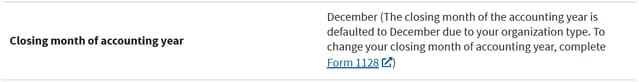
La clave está en que no la hayas cambiado luego, que es algo que tendrías que revisar también, por supuesto.
3. Identificar las partes relacionadas que tuvieron transacciones con la LLC
Otro asunto que debes atender antes de empezar a rellenar el Formulario 5472 es ver con qué partes relacionadas tuvo transacciones tu LLC durante el año fiscal a reportar.
Esto, en el contexto de las transacciones que son reportables.
Identificar cuántas partes relacionadas hay te dirá cuántos Formularios 5472 tendrás que preparar, ya que se hace uno por cada una.
Lo usual es que solo haya que hacer uno para el propio miembro, que es la principal parte relacionada que suele haber.
4. Recopilar la información requerida por el IRS
Ahora viene la parte práctica en la que tendrás que recopilar todos los datos que necesitarás plasmar posteriormente en el Formulario 5472.
Tener todo de antemano hará las cosas mucho más fáciles en comparación a ir juntando lo necesario de a pedazos a medida que avances con cada sección del documento.
-
Necesitarás información tanto de tu LLC como de ti por ser miembro, junto con la de cada parte relacionada.
-
Y, cómo no, de la contabilidad de tu empresa, aunque no toda, sino que solo ciertas partidas.
Lo principal serían las transacciones reportables con partes relacionadas, donde tendrás que indicar el dinero que entró y salió de la LLC a raíz de tales movimientos.
Más arriba en este artículo te detallé en una lista qué datos pide el IRS, por lo que eso es precisamente lo que debes recabar de cara a rellenar el Formulario 5472.
5. Completar Formulario 5472 para cada parte relacionada
Cuando ya dispongas de todos los datos necesarios tan solo tendrás que ir completando el Formulario 5472 en relación a cada parte relacionada.
Básicamente, esto es lo que va en cada apartado:
Encabezado
En la parte superior del Formulario 5472 tendrás que indicar el inicio y fin del año fiscal a reportar, señalando tanto el día, mes y año.

Parte I: Reporting Corporation
En la primera parte del Formulario 5472 van los datos de tu LLC.

Por ejemplo, nombre, dirección, EIN, actividad, fecha de constitución, entre otros.
Además, hay dos casillas muy importantes que marcar, en relación a la propiedad extranjera y clasificación fiscal.
Parte II: 25% Foreign Shareholder
En esta sección van los datos del miembro de la LLC, o sea los tuyos.

Tendrás que anotar tu nombre completo, dirección e identificación fiscal extranjera, así como también señalar tu país de residencia fiscal y otra información más.
Parte III: Related Party
La tercera parte del Formulario 5472 es de las más importantes, ya que aquí tendrás que identificar a la parte relacionada con la que la LLC tuvo transacciones reportables.

Tú serías una parte relacionada, pero si hay otras, como en este apartado solo hay espacio para referirse a una sola, tendrías que preparar un Formulario 5472 por separado para cada una.
Aquí irán datos como nombre, dirección, tipo de relación, identificación fiscal, entre otros.
Parte IV: Monetary Transactions Between Reporting Corporations and Foreign Related Party
En esta parte tendrás que señalar las transacciones monetarias ocurridas entre la LLC y la parte relacionada durante el año fiscal que estarás reportando.
Hay varias líneas para señalar los montos.
Ahora bien, cada una está duplicada en sentido contrario, pues la primera parte es para señalar los flujos de dinero que recibió la LLC y la segunda para aquello que salió de la compañía.
A su vez, también hay unos campos para informar las deudas de la LLC con la parte relacionada, y viceversa.
Como referencia, para la mayoría de nuestros clientes todas las líneas son cero cuando la parte relacionada es el propio miembro, ya que no son tipos de operaciones que se den comúnmente en negocios online individuales desde casa.
Parte V: Reportable Transactions of a Reporting Corporation That Is a Foreign-Owned U.S. DE
La quinta parte del Formulario 5472 consiste nada más en una casilla.
Solo tendrías que marcarla si es que hubo al menos una transacción de las que allí se señalan, en relación a lo siguiente:
- Costo para crear la LLC
- Gasto para disolver la LLC
- Desembolso para adquirir la LLC
- Pago recibido por vender la LLC
- Contribuciones
- Distribuciones
En caso de haber algún movimiento de los señalados, tendrías que crear un anexo para reportarlas, con el formato que estimes conveniente.
Parte VI: Nonmonetary and Less-Than-Full Consideration Transactions Between the Reporting Corporation and the Foreign Related Party
Similar a lo anterior, en la sexta parte del Formulario 5472 también tendrás una casilla.
Solo que aquí tendrás que marcarla si hubo transacciones no monetarias o monetarias bajo valor de mercado entre la LLC y la parte relacionada.
En base a nuestra experiencia, casi nunca se dan este tipo de movimientos y por ende no se marca la casilla señalada, pero si aplica hay que hacerlo y junto con ello crear un anexo para reportar las operaciones que correspondan.
Parte VII: Additional Information
El IRS también incluye en el documento una serie de preguntas que deben contestarse con un sí o un no.

En la mayoría de casos de nuestros clientes, la respuesta a todas ellas es no.
Sin embargo, es importante leerlas por si, en tu caso particular, alguna tuviera que contestarse con un sí y, a raíz de ello, dar información adicional.
Cabe mencionar que la última casilla debe dejarse desmarcada, ya que no aplica para LLC de extranjeros de acuerdo a las instrucciones que da el IRS.
Parte VIII: Cost Sharing Arrangement (CSA)
Si has leído todo este artículo, habrás visto la parte en que te mencioné que el Formulario 5472 está creado para corporaciones.
Y, precisamente, la octava parte, que se refiere a acuerdos para compartir costos, puede aplicar para estas nada más, no para LLC de extranjeros.

Por ende, habría que omitirla y no contestar nada allí.
Parte IX: Base Erosion Payments and Base Erosion Tax Benefits Under Section 59A
La novena y última parte del Formulario 5472 tampoco la deben contestar LLC de un solo miembro extranjero.

Tiene relación con tributación, pero las Single Member LLC no pagan impuestos corporativos en Estados Unidos, de modo que no habría que hacer nada aquí tampoco.
6. Crear anexos necesarios
Si al completar las distintas partes del Formulario 5472 marcaste la casilla de la parte V o VI, tendrás que crear un anexo respectivo para la que hayas seleccionado.
Allí tendrás que referirte a los tipos de operaciones que correspondan, reportando cuáles fueron, su magnitud y quién recibió o envió dinero (si la LLC o la parte relacionada).
No hay un formato específico que debas seguir, por lo que puedes confeccionarlo como tú quieras.
Por ejemplo, redactando en distintas líneas cada tipo transacción por separado o incluyéndolas dentro de una tabla.
No hace falta que detalles cada movimiento con fecha, sino que solo indicar los montos totales desglosados por tipo.
Lo ideal es que se entienda a primera vista y no sean párrafos enormes de texto, para que quien lo revise en el IRS comprenda sin dificultad.
Si no hubo algún tipo de movimiento, no es necesario que digas que no lo hubo. Simplemente omítelo y ya está.
7. Preparar Formulario 1120 pro forma
Algo muy importante que no te he mencionado hasta ahora es que, junto con el Formulario 5472, también hay que preparar un documento más para declarar, el Formulario 1120 pro forma.
Ello debido a que el Formulario 5472 no se puede enviar de forma aislada al IRS, sino que requiere una portada, y aquella se obtiene del Formulario 1120.
No hay que completarlo todo, solo la primera hoja.
De ahí que se denomine pro forma.

Si te pones a pensar, el Formulario 5472 no tiene ninguna parte para firmar ni para señalar si se le pagó a alguien para prepararla.
Para solucionarlo, las instrucciones del propio Formulario 5472 indican que debe enviarse junto con el Formulario 1120 pro forma, pues este posee campos para lo mencionado.

Tales indicaciones señalan explícitamente lo único que se requiere completar en el Formulario 1120, que son solo algunos ítems de la primera hoja.
El resto hay que omitirlo y, a raíz de eso, las demás hojas se pueden ignorar e incluso descartar.
Pues, de hecho, si se completaran, el IRS pensaría que se está queriendo declarar como corporación, ya que es un documento creado para este tipo de empresa, y no procesaría los formularios en vista del error.
Teniendo esto claro, a continuación te indico qué es lo que tienes que hacer en el Formulario 1120 pro forma:
-
Escribir "Foreign-owned U.S. DE" en la parte superior.
-
Señalar el inicio y fin del año fiscal, aunque tales campos no deben completarse si abarca el año calendario completo.
-
Anotar el nombre, dirección y EIN de tu LLC.
-
Marcar la casilla "Initial return" si es la primera vez que declaras al IRS y/o "Final return" si será la última.
-
Marcar las casillas que correspondan respecto a cambios no informados al IRS (nombre LLC, dirección LLC).
-
Firmar en el campo "Signature of officer" y anotar la fecha en el campo "Date", señalando tu cargo dentro de la empresa (ej: Authorized Member).
Cabe mencionar que cada año el IRS publica una nueva versión del Formulario 1120, por lo que debes usar aquella que se corresponda con el período fiscal que reportarás.
Si se trata de una declaración corta para el año en curso y aún no hay un formulario para este, debes usar el más reciente, tachar el año y poner el actual, junto con anotar en la parte superior el año seguido de "Short-year Return".
¿Se puede delegar la preparación del Formulario 5472?
Si preparar el Formulario 5472 te parece confuso por tantas reglas y detalles que debes tener en cuenta para declarar correctamente, no te preocupes, pues es posible delegar el trámite en alguien más.
Así es, puedes despreocuparte del asunto.
Aunque, eso sí, siempre será necesario que recabes y proporciones la información necesaria, ya que nadie más contará con ella salvo tú.
Con excepción de algunos datos que son de conocimiento público.
Pero, a diferencia de tener que completar un formulario con múltiples tecnicismos, esa tarea será mucho más simple y rápida.
La ventaja está en que no tendrías que dedicar tiempo a aprender cómo hacer un trámite burocrático que se realiza una sola vez al año.
Pudiendo usar ese tiempo de mejor manera, por ejemplo, en desarrollar tu negocio o simplemente descansar.
Ahora bien, ¿cualquiera puede preparar el Formulario 5472 de tu LLC?
En general, sí, pues nada impide que alguien complete el documento con lo que le des.
No obstante, si vas a pagar por ello, que es lo esperable, obvio, el preparador debe estar autorizado por el IRS a cobrar.
Un preparador debe tener una identificación denominada Preparer Tax Identification Number (PTIN) para poder cobrar, la cual se renueva todos los años.
Si no la tiene, sería ilegal ejercer como tal.
Por ende, si vas a delegar y pagar por la gestión, debes cerciorarte de que el preparador tenga PTIN.
Lo ideal es que lo hagas antes de pagar, por supuesto.
Ahora bien, una manera en que puedes corroborar el cumplimiento de este requisito a posteriori es revisar la parte final del Formulario 1120 pro forma, específicamente el apartado "Paid Preparer Use Only".
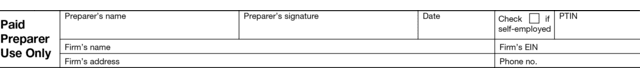
Cuando te entreguen la declaración lista, los datos del preparador pagado deben aparecer allí, incluido su PTIN.
Si esa parte está en blanco tendrías que reclamar, o incluso denunciar, ya que el preparador estaría ejerciendo una labor para la cual no está autorizado.
Por ejemplo, para el servicio que brindamos en EZFrontiers, para que yo pudiera encargarme del Formulario 5472 y cobrar por ello tuve que obtener un PTIN y anualmente debo renovarlo ante el IRS.
Si no cumpliera con ello no podría ofrecer el servicio.
Varias veces clientes me han mandado declaraciones previas que han gestionado con alguien más y he notado que la parte donde deberían figurar los datos del preparador está vacía, siendo que pagaron por la gestión.
Por eso es que pongo énfasis en este asunto, para que, si vas a pagar por algo, lo hagas dentro del marco legal.
Evidentemente, no sería tu culpa contratar a alguien que no cumpla el requisito mencionado, pero si no presta atención a algo tan fundamental como esto entonces qué queda para el trabajo que realice para ti.
¿Cómo enviar el Formulario 5472 al IRS?
Una vez que la declaración esté lista, recomiendo que des una revisión a los Formularios 5472 y 1120 pro forma para asegurarte de que todo esté bien y no haya, por ejemplo, erratas.
Si todo es correcto, tendrás que firmar la parte final del Formulario 1120 pro forma, en el campo "Signature of officer", colocando a su lado la fecha del día en que firmas, en el campo "Date", con el formato mm/dd/aaaa (mes/día/año), que es el que se usa en Estados Unidos.
Esta firma debe ser hecha con tu mano, idealmente en forma física, imprimiendo el documento para luego escanearlo y sustituir la hoja.
Lo importante es que no sea tipeada con el teclado, ya que no sería válida.
Aquello que tendrías que mandar al IRS, en un único envío, sería lo siguiente:
- Formulario 1120 pro forma
- Formulario 5472
- Anexos (si son necesarios)
Enviar los distintos documentos por separado o agregar algo más sería un error.
El Formulario 1120 pro forma es una sola hoja, el Formulario 5472 son tres hojas y los anexos pueden ser tantos como hayas elaborado, aunque en general consisten en una sola página o a lo más dos.
Primero debe aparecer el Formulario 1120 pro forma como portada, luego el Formulario 5472 y finalmente los anexos.
Así, cuando el IRS reciba la declaración no se enredará al procesarla.
Parece obvio, pero prefiero decírtelo igualmente por si acaso.
Y bueno, ¿cómo se manda todo esto al IRS?
Por fax o correo postal, siendo lo primero lo usual al ser más rápido dado que la recepción es instantánea.
-
El fax debe enviarse al número +1 (855) 887-7737 con una calidad de imagen de 300 DPI o superior.
-
El envío postal debe ir dirigido al Internal Revenue Service a la dirección 1973 Rulon White Blvd M/S 6112 Attn: PIN Unit, Ogden, UT 84201.
Cabe mencionar que el sistema electrónico e-file del IRS no está habilitado para LLC de un solo miembro extranjero, por lo que las únicas opciones son las dos indicadas.
¿Cómo enviar el Formulario 7004 al IRS?
En el caso de LLC de un solo miembro extranjero, el Formulario 7004, que es el que se utiliza para pedir una extensión del plazo para declarar al IRS, se envía de la misma manera que el Formulario 5472.
Esto es, por fax o correo postal, al mismo número o dirección, respectivamente.
-
Número de fax: +1 (855) 887-7737
-
Dirección IRS: 1973 Rulon White Blvd M/S 6112 Attn: PIN Unit, Ogden, UT 84201
¿El IRS da acuse de recibo?
Al enviar el Formulario 5472 mediante fax o correo postal, el IRS no entrega ninguna confirmación de recepción.
Lo mismo ocurre con el Formulario 7004.
El IRS no manda nada de vuelta.
Solo si tuviera alguna observación o aplicara una multa enviaría una carta a la dirección de la LLC, pero si no nada, que es lo típico.
Es por ello que es muy importante que guardes un comprobante del envío como respaldo, por si el IRS dijera que no declaraste cuando si lo hiciste (aunque nunca he sabido de un caso así).
-
Para un envío realizado por fax serviría la confirmación de transmisión exitosa que la plataforma de fax entregue. Con ello tendrías como probar que se mandó el formulario y que fue recibido por la contraparte, pudiendo probar a su vez que el número de fax era el correcto.
-
En tanto, para un envío postal, contar con un número de seguimiento (tracking ID) sería suficiente para dar cuenta de la recepción, pudiendo verificar en el sitio web del servicio utilizado el estado del envío y la fecha en que se entregó en la dirección de destino.
¿Cuál es la multa por no presentar el Formulario 5472?
La sanción por no enviar el Formulario 5472 a tiempo es de $25.000.
Sí, como lo lees, veinticinco mil dólares es la multa por atraso.
Ahora bien, en la práctica, nunca he visto que un cliente reciba tal multa por declarar fuera de plazo, pero eso es lo que estipula la normativa.
Personalmente no me arriesgaría y me preocuparía de cumplir la obligación antes de la fecha límite para evitar cualquier problema.
-
Es relevante mencionar que no solo puede haber tal sanción por atrasarse, sino que también por enviar un Formulario 5472 sustancialmente incompleto.
-
O también por cometer errores.
-
De igual modo, si no se conservan registros de las transacciones reportables el IRS también puede aplicar la multa de $25.000, ya que así lo exige también.
En todo caso, tampoco he visto alguna situación en que a algún cliente le hayan hecho una auditoría y solicitado tales respaldos, pero, igualmente es mejor no arriesgarse y tener lo que pide.
Por ejemplo, en el caso de operaciones monetarias con partes relacionadas, sería suficiente tener constancia de ellas en la cuenta bancaria de la LLC (si se produjeron utilizándola, claro).
Si el IRS aplicara una multa a tu LLC, le haría llegar a su dirección una carta para notificarla.
A raíz de ello es que es imprescindible que mantengas el domicilio de tu empresa actualizado ante este organismo, para que, si manda algo, puedas enterarte.
No estar al tanto de sanciones puede ser más perjudicial aun, ya que si pasados 90 días desde que se informa una esta no se ha pagado, el IRS aplicaría otros $25.000 de multa por cada parte relacionada con que hubo transacciones reportables, incrementando en la misma magnitud cada 30 días en los que se mantenga el incumplimiento.
Incluso todo esto podría escalar y ocasiones penalizaciones criminales si se entrega información falsa o fraudulenta.
Errores comunes al preparar el Formulario 5472
A continuación, te comparto un breve listado de, bajo mi punto de vista, los principales errores que debes evitar al preparar y enviar el Formulario 5472 al IRS.
Aunque hay muchos más aspectos a tener en consideración, por lo que, si quieres verlos en detalle, te invito a ver otro artículo que muestra 40 errores de LLC en el Formulario 5472 y 1120 pro forma.
Vamos con la lista, que te puede servir como checklist:
-
No confundas la declaración anual del IRS con el reporte anual estatal de tu LLC. De vez en cuando he tenido clientes que creían que ya tenían todo al día tras enviar el Formulario 5472 al IRS y luego el estado en que estaba registrada su LLC la disolvió por no enviar el reporte anual, que es una obligación diferente para que la empresa siga activa.
-
No uses una versión antigua del Formulario 5472. Siempre remítete al sitio web oficial del IRS para obtener los documentos, no a otras páginas que podrían no estar actualizadas.
-
Anota "Foreign-owned U.S. DE" en el encabezado del Formulario 1120 pro forma y, si vas a pedir una prórroga, también en el del Formulario 7004. Esto es lo que exige el IRS a las LLC de un solo miembro extranjero y debes hacerlo para que procese correctamente la declaración.
-
Prepara el Formulario 1120 pro forma y júntalo con el Formulario 5472 al enviarlo, ya que este último no se puede mandar solo.
-
No omitas transacciones reportables con ninguna parte relacionada, por bajo que sea el valor involucrado.
-
Asegúrate de revisar el formulario una vez que esté listo, para evitar erratas, sobre todo en datos cruciales como el EIN y dirección.
-
Si vas a delegar la preparación del Formulario 5472 en un tercero, verifica que tenga un PTIN vigente, con tal de cerciorarte de que esté autorizado a cobrar por su servicio.
-
Firma el Formulario 1120 pro forma antes de enviar la declaración al IRS. Esto no les ha pasado a mis clientes porque siempre reviso, pero es un descuido que podría suceder si no cuentas con el apoyo de alguien más y eso ocasionaría que el IRS no procesara los formularios.
-
Cerciórate de que el Formulario 5472 se envíe a la dirección o número de fax que corresponda para LLC de un solo miembro extranjero. El IRS tiene múltiples faxes y direcciones para distintos trámites, por lo que no tomes el primero que veas en Internet sin antes revisar que sea correcto.
-
Guarda un comprobante del envío una vez que lo hayas hecho y conserva también registros de las transacciones reportables con partes relacionadas.
¿Cómo organizarte a lo largo del año?
Si has leído hasta aquí, gracias.
Eso significa que te tomas en serio el asunto.
De verdad, muy pocos leerían este artículo completo con la detención que amerita.
Y en ese sentido, antes de finalizar, no está demás hablar sobre cómo organizarte en el año de cara a lo que necesitarás tener para el Formulario 5472 cuando llegue el momento de prepararlo y presentarlo.
Al respecto, cada vez que hagas alguna transacción con una parte relacionada tendrás que apuntar en alguna parte el importe involucrado, así como también el tipo de movimiento y quién recibió el flujo.
De este modo, cuando llegue la fecha para declarar evitarás tener que recordar lo que hiciste en el pasado y buscar entre un sinfín de cifras en tus registros.
Mantener el orden y apuntar constantemente los movimientos reportables es clave para que el proceso no te genere un dolor de cabeza y lo puedas concluir cuanto antes para seguir con tu negocio sin distracciones regulatorias.
En caso de que alguna transacción se dé en una moneda distinta del dólar, regístrala en su divisa original dentro de tu contabilidad.
Puedes anotar a su lado la conversión a dólar con el tipo de cambio del día o esperar a fin de año y usar un tipo de cambio promedio, esto en vista de que todos los números en el Formulario 5472 se reportan en dólares.
Sobre qué software a utilizar para llevar las cifras, cualquiera es válido, incluso Excel si te es más cómodo.
El IRS no te va a pedir nada más que el formulario y anexos, por lo que puedes llevar la contabilidad de tu negocio cómo estimes conveniente (y, de cara a la declaración, ni siquiera tiene que ser una completa).
Como ves, si anotas todo en el preciso momento en que ocurre, después solo tendrás que sumar para llegar al total y eso es todo.
Disponer de la información, que es lo más importante, será simple de esta forma.
Preguntas frecuentes
¿Cuál es el Formulario 5472?
¿Qué es el Formulario 1120 pro forma?
¿Cómo preparar el Formulario 5472?
Los pasos para preparar el Formulario 5472 del IRS para una LLC de un solo miembro son los siguientes:
- Determinar el año fiscal a reportar
- Verificar el trato fiscal que recibe la LLC
- Identificar las partes relacionadas que tuvieron transacciones con la LLC
- Recopilar la información requerida por el IRS
- Completar Formulario 5472 para cada parte relacionada
- Crear anexos necesarios
- Preparar Formulario 1120 pro forma